
Für inländische B2B-Umsätze gilt seit dem 1. Januar 2025 eine Empfangspflicht für E-Rechnungen. Die Ausstellungspflicht greift gestaffelt: ab dem 1. Januar 2027 für Unternehmen mit einem Vorjahresumsatz über 800.000 Euro, ab dem 1. Januar 2028 für alle übrigen Unternehmen. Das Jahr 2026 ist also noch ein Übergangsjahr beim Versand, aber kein Übergangsjahr beim Empfang. Wer heute noch keine E-Rechnungen empfangen kann, verstößt bereits gegen geltendes Recht. Die Rechtsgrundlage liefert das Wachstumschancengesetz (BGBl. I 2024 Nr. 108), konkretisiert durch UStG, UStDV und die BMF-Schreiben des Bundesfinanzministeriums.
Drei Sofortaktionen für 2026:
- Empfang sicherstellen: Prüfen Sie, ob Ihr Unternehmen strukturierte E-Rechnungen (XML-Datei nach EN 16931) technisch empfangen kann. Ein E-Mail-Postfach reicht als Mindestkanal aus, wenn die Datei dort eingeht und weiterverarbeitet werden kann.
- Formatfähigkeit prüfen: Klären Sie, ob Ihre Buchhaltungssoftware XRechnung und ZUGFeRD ab Version 2.0.1 lesen und verarbeiten kann. Einfache PDFs zählen gesetzlich nicht als E-Rechnung.
- Archivierung einrichten: Stellen Sie sicher, dass der strukturierte XML-Teil GoBD-konform gespeichert und für die gesetzliche Aufbewahrungsfrist verfügbar bleibt.
Inhaltsverzeichnis
- Was gilt wann? Gesetzliche Grundlagen und Fristen zur E-Rechnungspflicht
- Wen betrifft die Pflicht zur E-Rechnung konkret?
- Welche Formate sind zulässig und was müssen Sie technisch beachten?
- Wie empfangen, verarbeiten und archivieren Sie E-Rechnungen rechtssicher?
- Welche Risiken entstehen, wenn Sie die Pflicht ignorieren?
- Sechs Schritte, mit denen KMU ihre Buchhaltung 2026 rechtssicher umstellen
- Was kommt nach 2028? Der Ausblick auf das USt-Meldesystem
- Wichtige Erkenntnisse
- Die E-Rechnung ist keine Bürokratie. Sie ist eine Chance.
- ServiceLab hilft Ihnen, die E-Rechnungspflicht ohne Umwege umzusetzen
- Offizielle Quellen und weiterführende Links
Was gilt wann? Gesetzliche Grundlagen und Fristen zur E-Rechnungspflicht
Das Fundament ist das Wachstumschancengesetz, das die obligatorische E-Rechnung für inländische B2B-Umsätze eingeführt hat. Die Detailregelungen finden sich in den §§ 14, 14a UStG sowie in der UStDV. Das Bundesfinanzministerium hat dazu FAQ und BMF-Schreiben veröffentlicht, die Auslegungsfragen zu Validierung, Pflichtangaben und Verarbeitungsanforderungen klären.
Zentral ist die Definition: Eine E-Rechnung im gesetzlichen Sinne ist kein PDF. Sie muss ein strukturiertes, maschinenlesbares Format nach der europäischen Norm EN 16931 erfüllen. Das bedeutet: eine XML-Datei, die ein System ohne menschlichen Eingriff lesen und verbuchen kann. Ein gescanntes Dokument oder ein per E-Mail versandtes PDF erfüllt diese Anforderung nicht.
| Datum | Pflicht | Betroffene |
|---|---|---|
| 2025 | Empfangspflicht | Alle inländischen Unternehmen (B2B) |
| 2026 | Ende der Übergangsfrist für Papier/PDF-Ausstellung | Unternehmen mit Vorjahresumsatz > 800.000 € |
| 2027 | Ausstellungspflicht | Unternehmen mit Vorjahresumsatz > 800.000 € |
| 2027 | Ende der Übergangsfrist für Papier/PDF-Ausstellung | Unternehmen mit Vorjahresumsatz ≤ 800.000 € |
| 2028 | Ausstellungspflicht | Alle übrigen Unternehmen (Ausnahmen bleiben) |
Wichtig: 2026 dürfen Rechnungen noch als Papier oder PDF ausgestellt werden, wenn der Empfänger zustimmt. Aber: Der Empfänger muss E-Rechnungen bereits seit 2025 annehmen können. Wer das ignoriert, riskiert Buchungsprobleme und Vorsteuerprobleme beim Auftraggeber.
Nach 2028 plant die Bundesregierung ein elektronisches USt-Meldesystem, bei dem Rechnungsdaten direkt an die Finanzbehörden übermittelt werden. Die E-Rechnung ist dafür die technische Voraussetzung.
Wen betrifft die Pflicht zur E-Rechnung konkret?
Die Pflicht gilt für inländische B2B-Umsätze zwischen Unternehmern, die beide ihren Sitz in Deutschland haben. Entscheidend ist, dass Leistungserbringer und Leistungsempfänger Unternehmer im Sinne des UStG sind und die Leistung im Inland steuerbar ist.
Ausnahmen von der Ausstellungspflicht:
- Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen, müssen aber weiterhin E-Rechnungen empfangen können.
- Kleinbetragsrechnungen bis 250 Euro brutto (§ 33 UStDV) sind ausgenommen.
- Fahrausweise (§ 34 UStDV) bleiben ausgenommen.
- Bestimmte steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG fallen nicht unter die Pflicht.
Für Vereine, Kammern und gemischte Betriebe gilt: Sobald steuerpflichtige B2B-Umsätze im Inland anfallen, greift die Pflicht für genau diese Umsätze. Ein Verein, der ausschließlich steuerfreie Leistungen erbringt, ist nicht betroffen. Erbringt er daneben steuerpflichtige Leistungen an Unternehmer, gilt die Pflicht für diesen Teil. Die BStBK-FAQ zur E-Rechnung klären viele dieser Grenzfälle praxisnah.
Handwerksbetriebe, die sowohl an Privatkunden (B2C) als auch an Unternehmen (B2B) liefern, müssen die Pflicht nur für den B2B-Teil umsetzen. Praktisch heißt das: zwei Rechnungsprozesse parallel, bis die Systeme vollständig umgestellt sind.
Welche Formate sind zulässig und was müssen Sie technisch beachten?
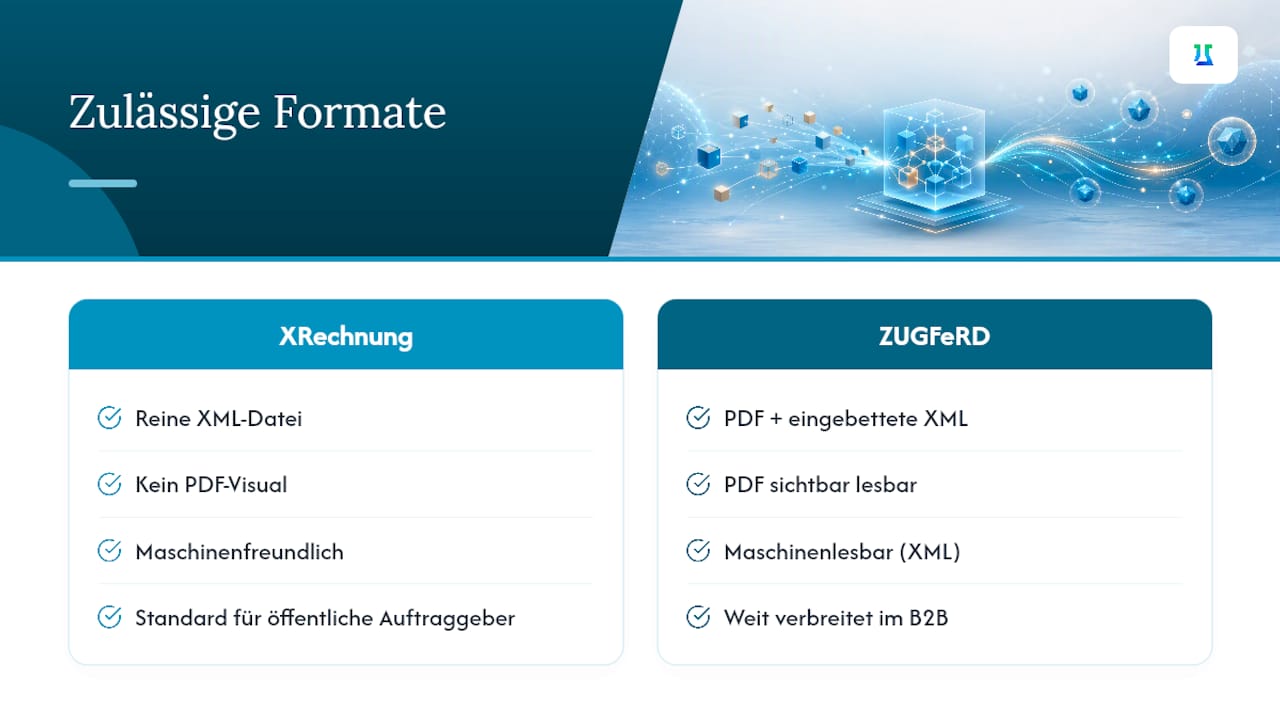
Zwei Formate dominieren den deutschen Markt: XRechnung und ZUGFeRD (auch als Factur-X bekannt). Beide erfüllen die EN 16931, unterscheiden sich aber in der Handhabung.
XRechnung ist eine reine XML-Datei. Kein eingebettetes PDF, kein visuelles Dokument. Für Menschen ohne geeignetes Leseprogramm schwer zu lesen, für Maschinen ideal. XRechnung ist der Standard für Rechnungen an öffentliche Auftraggeber und wird auch im B2B-Bereich zunehmend verlangt.
ZUGFeRD (ab Version 2.0.1) kombiniert ein lesbares PDF mit einer eingebetteten XML-Datei. Der Empfänger sieht ein normales Rechnungsdokument, das System liest den XML-Teil automatisch aus. Für KMU oft der einfachere Einstieg, weil der visuelle Prozess unverändert bleibt.
Achtung: Die ZUGFeRD-Profile MINIMUM und BASIC-WL erfüllen die gesetzlichen Anforderungen nicht vollständig. Für die E-Rechnungspflicht sind mindestens die Profile EN 16931 oder XRECHNUNG erforderlich. Wer ZUGFeRD einsetzt, muss das Profil prüfen.
Für die Übertragung gibt es mehrere Wege. E-Mail mit strukturiertem XML-Anhang ist der häufigste und technisch einfachste Weg, sofern der Empfänger zugestimmt hat. EDI-Verfahren (Electronic Data Interchange) können unter bestimmten Bedingungen weiter genutzt werden. Das Peppol-Netzwerk bietet einen standardisierten, sicheren Übertragungskanal, der besonders für Unternehmen mit vielen Handelspartnern relevant ist und in der EU weit verbreitet ist.
Profi-Tipp: Für KMU ist ZUGFeRD EN 16931 der pragmatischste Einstieg: Das PDF bleibt für den Kunden lesbar, der XML-Teil erfüllt die gesetzliche Anforderung. Stellen Sie sicher, dass Ihre Software beim Export mindestens die Felder Rechnungsnummer, Steuernummer/USt-IdNr., Leistungsdatum, Steuerbetrag und Zahlungsziel strukturiert befüllt. Diese Felder werden bei der Validierung am häufigsten bemängelt.
Wie empfangen, verarbeiten und archivieren Sie E-Rechnungen rechtssicher?
Technisch brauchen Sie für den Empfang nicht viel. Als Mindestlösung genügt ein E-Mail-Postfach, das strukturierte E-Rechnungen empfangen kann. Entscheidend ist, was danach passiert: Die XML-Datei muss weiterverarbeitet und GoBD-konform archiviert werden.
Checkliste für die technische Implementierung:
- Eingangskanal: — E-Mail-Postfach oder Peppol-Anbindung, klar definiert und kommuniziert.
| Prozessschritt | Anforderung | Werkzeug/Methode |
|---|---|---|
| Eingang | Strukturierte XML-Datei empfangen | E-Mail-Postfach, Peppol |
| Validierung | Pflichtfelder prüfen, Profil verifizieren | Validierungssoftware, ERP |
| Verbuchung | Automatische Kontierung | Buchhaltungssoftware, ERP |
| Archivierung | GoBD-konform, 10 Jahre | Dokumentenmanagementsystem |
| Fehlerfall | Rückmeldung an Aussteller | Definierter Prozess |
Bei der Softwareauswahl sollten Sie auf folgende Punkte achten: ZUGFeRD- und XRechnung-Support in der aktuellen Version, Schnittstellen zu Ihrem bestehenden ERP oder Buchhaltungsprogramm, Audit-Logs für die Revisionssicherheit und DSGVO-konforme Datenspeicherung. Wer heute eine neue Lösung einführt, sollte außerdem prüfen, ob die Software für das geplante USt-Meldesystem nach 2028 erweiterbar ist.
Profi-Tipp: Fordern Sie von Ihrem Softwareanbieter einen Testbeleg im XRechnung-Format an und validieren Sie ihn mit dem kostenlosen Validator der KoSIT (Koordinierungsstelle für IT-Standards). So sehen Sie sofort, ob Ihre Konfiguration korrekt ist, bevor der erste echte Beleg eingeht.
Welche Risiken entstehen, wenn Sie die Pflicht ignorieren?
Das unmittelbarste Risiko ist der Verlust des Vorsteuerabzugs. Wenn eine Rechnung die formellen Anforderungen nicht erfüllt, kann das Finanzamt den Vorsteuerabzug versagen. Das trifft nicht nur den Aussteller, sondern auch den Empfänger, der eine nicht ordnungsgemäße Rechnung akzeptiert hat.
Konkrete Risiken im Überblick:
- Ablehnung der Rechnung durch den Auftraggeber, der bereits auf E-Rechnungen umgestellt hat.
- Verzögerungen im Zahlungszyklus, weil Rechnungen manuell nachbearbeitet werden müssen.
- Buchungsprobleme durch fehlende oder fehlerhafte Pflichtangaben im strukturierten Teil.
- Reputationsschäden gegenüber größeren B2B-Partnern, die E-Rechnungen als Standard erwarten.
- Mögliche verwaltungsrechtliche Folgen bei wiederholten formellen Mängeln.
Typische Fehlerquellen in der Praxis: Fehlende USt-IdNr. im strukturierten XML-Teil (auch wenn sie im PDF steht), falsches Datumsformat (ISO 8601 ist Pflicht: JJJJ-MM-TT), fehlende Referenzfelder wie die Bestellnummer des Auftraggebers, und falsche Profilangabe bei ZUGFeRD. Diese Fehler fallen bei der automatischen Validierung sofort auf und führen zur Ablehnung.
Der ZDH betont, dass Handwerksbetriebe durch automatisierte Workflows langfristig profitieren. Aber das setzt voraus, dass die Grundlagen stimmen. Wer heute mit fehlerhaften Belegen arbeitet, hat 2027 ein ernstes Problem.
Sechs Schritte, mit denen KMU ihre Buchhaltung 2026 rechtssicher umstellen
Diese Checkliste ist für Betriebe mit 1 bis 15 Mitarbeitern konzipiert. Der Aufwand für jeden Schritt ist realistisch eingeschätzt.
-
Ist-Bestandsaufnahme (Aufwand: 2–4 Stunden) Prüfen Sie, welche Rechnungen Sie aktuell ausstellen und empfangen. Wie viele davon sind B2B-Umsätze im Inland? Welche Software nutzen Sie? Unterstützt sie XRechnung und ZUGFeRD? Notieren Sie Lücken.
-
Softwareauswahl oder Update (Aufwand: 1–3 Tage) Wenn Ihre aktuelle Lösung keine E-Rechnungen erzeugt oder liest, brauchen Sie ein Update oder eine neue Software. Achten Sie auf ZUGFeRD-Profil EN 16931 oder XRECHNUNG, GoBD-konforme Archivierung und eine Schnittstelle zu Ihrem Steuerberater. Wer seinen gesamten Auftragsprozess digitalisieren will, findet in einer ERP-Lösung für Kleinunternehmen eine durchgängige Alternative zu Einzellösungen.
-
Testlauf mit echten Belegen (Aufwand: 1 Tag) Fordern Sie von einem Lieferanten einen Testbeleg im XRechnung-Format an. Verarbeiten Sie ihn in Ihrer Software. Prüfen Sie, ob alle Pflichtfelder korrekt ausgelesen werden. Dokumentieren Sie das Ergebnis.
-
Lieferantenkommunikation (Aufwand: 2–3 Stunden) Schreiben Sie Ihre wichtigsten Lieferanten an. Eine kurze E-Mail genügt: Teilen Sie mit, welches Format Sie bevorzugen (ZUGFeRD oder XRechnung), an welche Adresse E-Rechnungen geschickt werden sollen und ob Sie Peppol nutzen. Klare Kommunikation jetzt verhindert Chaos 2027.
-
Archiv-Setup (Aufwand: halber Tag) Richten Sie einen dedizierten Archivordner oder ein Dokumentenmanagementsystem ein. Stellen Sie sicher, dass der XML-Teil jeder E-Rechnung unveränderlich gespeichert wird. Aufbewahrungsfrist: 10 Jahre. Testen Sie den Wiederherstellungsprozess.
-
Schulung und Prozessdokumentation (Aufwand: 2–4 Stunden) Erklären Sie Ihrem Team, was sich ändert. Wer öffnet eingehende E-Rechnungen? Wer prüft auf Vollständigkeit? Wer archiviert? Ein einseitiges Prozessdokument reicht für kleine Betriebe aus.
Profi-Tipp: ERP-Lösungen wie ServiceLab von AppLaboratory erzeugen ZUGFeRD-konforme E-Rechnungen direkt aus dem Auftrag heraus. Das bedeutet: kein manuelles Befüllen von XML-Feldern, keine Formatfehler, und die Archivierung läuft automatisch mit. Für Handwerksbetriebe, die heute noch Rechnungen per Hand schreiben, ist das der schnellste Weg zur Rechtskonformität.
Was kommt nach 2028? Der Ausblick auf das USt-Meldesystem
Die E-Rechnungspflicht ist kein Endpunkt. Sie ist die Vorstufe für ein elektronisches USt-Meldesystem, das die Bundesregierung für die Zeit nach 2028 plant. Die Idee: Rechnungsdaten werden nicht mehr nur zwischen Unternehmen ausgetauscht, sondern direkt oder zeitnah an die Finanzbehörden gemeldet.
Was das konkret bedeuten könnte:
- Peppol als Infrastruktur: — Das Peppol-Netzwerk gilt als wahrscheinlicher Kandidat für die technische Grundlage, da es bereits in vielen EU-Ländern für den Rechnungsaustausch mit öffentlichen Auftraggebern genutzt wird.
Für Ihre ERP-Architektur bedeutet das: Wählen Sie heute Systeme, die offen für Schnittstellen sind. Proprietäre Insellösungen, die keine API-Anbindung erlauben, werden 2028 oder 2030 zum Problem. Strukturierte Datenhaltung nach EN 16931 ist die Grundlage, auf der spätere Meldesystem-Anforderungen aufbauen werden. Wer das jetzt richtig einrichtet, hat später keinen Umbau, sondern nur eine Erweiterung.
Wichtige Erkenntnisse
Die E-Rechnungspflicht gilt seit dem 1. Januar 2025 für den Empfang und greift ab 2027 gestaffelt auch für die Ausstellung. Wer 2026 noch keine E-Rechnungen empfangen kann, handelt bereits rechtswidrig.
| Thema | Details |
|---|---|
| Empfangspflicht seit 2025 | Alle inländischen B2B-Unternehmen müssen E-Rechnungen seit dem 1. Januar 2025 empfangen können. |
| Ausstellungspflicht gestaffelt | Ab 2027 für Unternehmen über 800.000 € Vorjahresumsatz, ab 2028 für alle übrigen. |
| Zulässige Formate | XRechnung und ZUGFeRD ab Version 2.0.1 (Profil EN 16931 oder XRECHNUNG) sind gesetzlich anerkannt. |
| Risiko Vorsteuer | Formell fehlerhafte Rechnungen können zum Verlust des Vorsteuerabzugs führen. |
| AppLaboratory ServiceLab | ServiceLab erzeugt ZUGFeRD-konforme E-Rechnungen direkt aus dem Auftrag und unterstützt KMU bei der rechtssicheren Umstellung. |
Die E-Rechnung ist keine Bürokratie. Sie ist eine Chance.
Viele Unternehmer sehen die E-Rechnungspflicht als weiteren Verwaltungsaufwand. Das ist verständlich. Aber wer sich die Mühe macht, den Prozess einmal sauber aufzusetzen, merkt schnell: Eine strukturierte E-Rechnung, die automatisch eingelesen und verbucht wird, spart mehr Zeit, als die Umstellung gekostet hat.
Was mich bei Gesprächen mit kleinen Betrieben immer wieder überrascht: Die größte Hürde ist nicht die Technik. Es ist die Überzeugung, dass das alles sehr kompliziert sein muss. Dabei reicht für den Anfang oft ein Update der bestehenden Software und eine kurze Abstimmung mit dem Steuerberater. Der Rest folgt.
Was ich für falsch halte: die Übergangsfristen als Aufschub zu verstehen. 2026 ist kein Ruhejahr. Es ist das letzte Jahr, in dem man testen kann, ohne dass Fehler sofort Konsequenzen haben. Wer diese Zeit nutzt, hat 2027 keine Probleme. Wer wartet, steht dann unter Druck und macht Fehler, die teuer werden können.
Die E-Rechnung ist auch ein Qualitätsfilter. Wer strukturierte Daten liefert, zeigt seinem Auftraggeber, dass er professionell arbeitet. Das ist besonders im Handwerk ein echter Unterschied, wo viele Betriebe noch mit handgeschriebenen Zetteln oder einfachen PDF-Vorlagen arbeiten.
ServiceLab hilft Ihnen, die E-Rechnungspflicht ohne Umwege umzusetzen
Für Handwerksbetriebe und kleine Dienstleister, die heute noch Rechnungen manuell erstellen, ist die E-Rechnungspflicht ein konkreter Anlass, den gesamten Auftragsprozess zu digitalisieren. ServiceLab von AppLaboratory erzeugt ZUGFeRD-konforme E-Rechnungen direkt aus dem Auftrag heraus, ohne dass Sie XML-Felder manuell befüllen oder ein separates Konvertierungstool brauchen.
Die App läuft auf iPad und im Browser, unterstützt Offline-Arbeit und speichert alle Belege DSGVO-konform. Rechnungen werden mit Ihrem Logo und Ihren Firmenfarben erstellt, direkt per E-Mail versandt und automatisch archiviert. Für Betriebe mit 1 bis 15 Mitarbeitern ist das der direkteste Weg zur Rechtskonformität, ohne eine teure ERP-Einführung. Testen Sie ServiceLab kostenlos und sehen Sie, wie viel Zeit Sie bei der nächsten Rechnung sparen.
Offizielle Quellen und weiterführende Links
Für die Umsetzung der E-Rechnungspflicht sind folgende Quellen die verlässlichsten Anlaufstellen:
- Bundesfinanzministerium (BMF) FAQ E-Rechnung: Erste Adresse für Rechtsauslegung, Übergangsfristen und Validierungsfragen. Hier finden Sie auch die aktuellen BMF-Schreiben.
- Wachstumschancengesetz (BGBl. I 2024 Nr. 108): Der Gesetzestext, der die E-Rechnungspflicht eingeführt hat. Relevant für alle, die die Rechtsgrundlage direkt nachschlagen wollen.
- EUR-Lex (EN 16931): Die europäische Norm für strukturierte, maschinenlesbare Rechnungsdaten. Maßgeblich für die technische Anforderung an E-Rechnungen.
- BStBK FAQ E-Rechnung (PDF): Praxisnahe Auslegung der Bundessteuerberaterkammer, besonders nützlich für Grenzfälle und Ausnahmen.
- Peppol-Netzwerk: Informationen zum standardisierten Übertragungsweg für E-Rechnungen, relevant für Unternehmen mit vielen Handelspartnern oder Plänen für das USt-Meldesystem.
- ZDH Elektronische Rechnung: Position und Praxishinweise des Zentralverbands des Deutschen Handwerks. Besonders relevant für Handwerksbetriebe und die e-rechnung pflicht handwerk 2026.
- IHK München E-Rechnung: Erklärungen zu XRechnung und ZUGFeRD, Anwendungsbereich und steuerliche Hinweise für Unternehmen.
- Taxaro E-Rechnung 2026: Praxisnahe Übersicht zu Übergangsfristen, Profilhinweisen und Handlungsempfehlungen für KMU.
| Quelle | Beste Nutzung |
|---|---|
| BMF FAQ | Rechtsauslegung, Übergangsfristen, BMF-Schreiben |
| EUR-Lex EN 16931 | Technische Norm, Formatanforderungen |
| BStBK FAQ | Grenzfälle, Ausnahmen, Steuerberaterperspektive |
| ZDH | Handwerksspezifische Hinweise und Praxistipps |
| IHK München | Formatübersicht, steuerliche Einordnung |
| Peppol | Übertragungswege, Netzwerkinfrastruktur |