
ZUGFeRD ist ein hybrides, EN 16931-konformes E-Rechnungsformat: eine PDF/A-3-Datei mit eingebetteter XML-Datei (factur-x.xml) in UN/CEFACT-CII-Syntax. Seit dem 1. Januar 2025 müssen alle umsatzsteuerpflichtigen Unternehmen in Deutschland E-Rechnungen empfangen können. Die Ausstellungspflicht kommt gestaffelt: ab 2027 für größere Unternehmen, ab 2028 für alle übrigen Unternehmen. ZUGFeRD im Profil EN 16931 erfüllt diese Anforderungen vollständig.
Was das für Sie bedeutet:
- Empfangspflicht jetzt: Ihr System muss ZUGFeRD-Rechnungen bereits heute verarbeiten können.
- Profilwahl: Für deutsche B2B-Prozesse ist das Profil EN 16931 der empfohlene Standard.
- ZUGFeRD 1.0 ist veraltet: Nur ZUGFeRD 2.x gilt als konforme E-Rechnung im Sinne des Gesetzes.
- Format-Entscheidung: B2B-Rechnungen laufen über ZUGFeRD; Rechnungen an öffentliche Auftraggeber erfordern XRechnung mit Leitweg-ID.
Wichtige Erkenntnisse
ZUGFeRD im Profil EN 16931 ist für deutsche Unternehmen das praktischste Format, um die seit Januar 2025 geltende Empfangspflicht zu erfüllen und sich auf die gestaffelte Ausstellungspflicht (ab 2027 für Unternehmen mit mehr als 800.000 € Jahresumsatz, ab 2028 für alle übrigen) vorzubereiten.
| Thema | Details |
|---|---|
| Empfangspflicht seit 2025 | Alle umsatzsteuerpflichtigen Unternehmen müssen E-Rechnungen empfangen können. |
| Profilwahl EN 16931 | Dieses Profil enthält alle Pflichtfelder und ist DATEV-kompatibel. |
| ZUGFeRD 1.0 nicht mehr gültig | Nur ZUGFeRD 2.x gilt als konforme E-Rechnung nach EN 16931. |
| Archivierung der Originaldatei | Die PDF/A-3-Datei archivieren, nicht die E-Mail; Aufbewahrungsfrist zehn Jahre. |
| AppLaboratory ServiceLab | Erzeugt ZUGFeRD-konforme Rechnungen automatisch aus Aufträgen, mit DATEV-Export. |
Inhaltsverzeichnis
- Was ist ZUGFeRD und wie ist das Format entstanden?
- Wie ist eine ZUGFeRD-Datei technisch aufgebaut?
- Welche ZUGFeRD-Versionen und Profile gibt es?
- ZUGFeRD oder XRechnung: Wann nehmen Sie welches Format?
- Was sind die gesetzlichen Fristen und Anforderungen in Deutschland?
- Wie erstellen Sie eine ZUGFeRD-Rechnung Schritt für Schritt?
- Wie empfangen und verarbeiten Sie ZUGFeRD-Rechnungen?
- Welche Tools helfen beim Konvertieren und Validieren?
- Wie archivieren Sie ZUGFeRD-Rechnungen GoBD-konform?
- Wo finden Sie Beispiele, Checklisten und offizielle Ressourcen?
- Wie unterstützt ServiceLab von AppLaboratory ZUGFeRD-Workflows?
- Warum hybride E-Rechnungen unterschätzt werden
- ServiceLab: ZUGFeRD-Rechnungen direkt aus dem Auftrag
- Deutsche Unternehmen sollten jetzt prüfen, ob ihre Software die relevanten E-Rechnungsprofile unterstützt und sich auf die Einhaltung der gesetzlichen Vorgaben vorbereiten.
- Quellen
Was ist ZUGFeRD und wie ist das Format entstanden?
ZUGFeRD steht für „Zentraler User Guide des Forums elektronische Rechnung Deutschland“. Das Forum elektronische Rechnung Deutschland (FeRD) hat das Format entwickelt, ein Zusammenschluss aus Unternehmen, Verbänden und Behörden. Ziel war ein Format, das sowohl für Menschen lesbar als auch maschinell verarbeitbar ist.
Das Grundprinzip ist einfach: Eine ZUGFeRD-Rechnung sieht aus wie ein normales PDF. Wer sie öffnet, sieht Rechnungsnummer, Positionen, Beträge. Was der Empfänger nicht sieht: In derselben Datei steckt eine strukturierte XML-Datei, die exakt dieselben Daten in maschinenlesbarer Form enthält. Buchhaltungssoftware liest diese XML automatisch aus, ohne dass jemand Zahlen abtippen muss.
ZUGFeRD 2.x ist technisch identisch mit dem französischen Standard Factur-X. Wer international mit französischen Partnern arbeitet, nutzt dasselbe Format, nur unter anderem Namen. Das vereinfacht grenzüberschreitende Prozesse erheblich.
Zielgruppe des Formats sind B2B-Rechnungsbeziehungen. Der Vorteil gegenüber reinen XML-Formaten: Mitarbeiter ohne technisches Hintergrundwissen können die Rechnung öffnen, prüfen und ablegen, während die Buchhaltung parallel automatisiert bucht.
Wie ist eine ZUGFeRD-Datei technisch aufgebaut?
PDF/A-3 als Archivcontainer
PDF/A-3 ist die Archivvariante des PDF-Formats. Anders als reguläre PDFs darf PDF/A-3 eingebettete Anhänge enthalten, was es zum idealen Container für ZUGFeRD macht. Die Langzeitarchivierung ist damit direkt im Format angelegt.
| Bestandteil | Beschreibung | Rechtliche Relevanz |
|---|---|---|
| PDF/A-3 | Sichtbare Rechnung, menschenlesbar | Darstellung, nicht rechtlich maßgeblich |
| factur-x.xml | Eingebettete XML in CII-Syntax | Rechtlich maßgeblich |
| Metadaten | XMP-Metadaten mit Profilangabe | Maschinenidentifikation |
Die XML ist das Original
Ein häufiges Missverständnis: Das PDF ist nicht die „echte“ Rechnung. Die eingebettete factur-x.xml enthält die rechtlich maßgeblichen Daten. PDF und XML müssen inhaltlich übereinstimmen. Weichen sie voneinander ab, gilt die XML. Software, die ZUGFeRD verarbeitet, liest ausschließlich die XML aus.
Die XML folgt der UN/CEFACT Cross-Industry Invoice (CII) Syntax. Das ist ein internationaler Standard, den auch andere europäische Länder verwenden.
Profi-Tipp: Prüfen Sie nach dem Export immer, ob die eingebettete XML tatsächlich vorhanden ist. Manche älteren PDF-Drucker erzeugen ein normales PDF ohne XML-Anhang, das dann keine gültige E-Rechnung ist. Ein kostenloser Validator zeigt Ihnen das sofort.
Typische Dateistruktur einer ZUGFeRD-Rechnung:
- Dateiname:
rechnung-2025-001.pdf(reguläre Dateiendung, kein Hinweis auf XML außen) - Eingebetteter Anhang:
factur-x.xml - XMP-Metadaten: Profilname (z. B.
urn:factur-x.eu:1p0:en16931)
Welche ZUGFeRD-Versionen und Profile gibt es?
Von 1.0 zu 2.x: Warum die Version zählt
ZUGFeRD 1.0 erfüllt die aktuellen gesetzlichen Anforderungen nicht. Erst ab Version 2.0 gilt das Format als konforme E-Rechnung im Sinne der EN 16931. Wer noch mit 1.0 arbeitet, muss wechseln.
ZUGFeRD 2.x ist seit Version 2.0 identisch mit Factur-X und folgt dem Datenmodell der EN 16931. Aktuelle Implementierungen zielen auf Version 2.2 oder höher.
Die sechs Profile im Überblick
| Profil | Pflichtfelder | Typischer Einsatz |
|---|---|---|
| MINIMUM | Sehr wenige Felder | Automatisierte Prozesse ohne Positionsdetail |
| BASIC WL | Kopfdaten, keine Positionen | Sammelrechnungen, vereinfachte Abrechnung |
| BASIC | Grundlegende Positionsdaten | Einfache B2B-Rechnungen |
| EN 16931 | Vollständige Positionsdaten | Empfehlung für deutsche B2B-Prozesse |
| EXTENDED | Zusatzfelder über EN 16931 hinaus | Komplexe Lieferketten, Großunternehmen |
| XRECHNUNG | Entspricht XRechnung-Anforderungen | Rechnungen an Behörden |
Für die meisten Handwerksbetriebe und kleinen Dienstleister ist das Profil EN 16931 der richtige Einstieg. Es enthält alle Pflichtfelder der europäischen Norm, lässt sich in DATEV und gängige Buchhaltungssoftware importieren und wird von allen gängigen Validatoren akzeptiert.
ZUGFeRD oder XRechnung: Wann nehmen Sie welches Format?
Die Frage stellt sich für jeden, der sowohl B2B-Kunden als auch öffentliche Auftraggeber beliefert. KMU bevorzugen ZUGFeRD wegen der kombinierten Lesbarkeits- und Automatisierungsvorteile, während Behörden XRechnung verlangen.
| Kriterium | ZUGFeRD | XRechnung |
|---|---|---|
| Dateiformat | Hybrides PDF/A-3 + XML | Reines XML |
| Empfänger | B2B-Unternehmen | Öffentliche Auftraggeber (Pflicht) |
| Menschenlesbar | Ja, direkt als PDF | Nein, nur mit Viewer |
| Leitweg-ID | Nicht erforderlich | Pflichtfeld |
| Archivierung | PDF/A-3 direkt archivierbar | XML separat archivieren |
| EN 16931 | Ja (ab Profil EN 16931) | Ja |
Wie Sie entscheiden:
- Empfänger ist eine Behörde oder öffentlicher Auftraggeber: XRechnung mit Leitweg-ID, kein Weg daran vorbei.
- Empfänger ist ein Unternehmen: ZUGFeRD EN 16931 ist die praktischere Wahl.
- Empfänger hat keine Präferenz geäußert: ZUGFeRD, weil der Empfänger die Rechnung ohne Zusatzsoftware öffnen kann.
- Sie wollen beides abdecken: Viele Softwarelösungen exportieren ZUGFeRD und XRechnung aus demselben Datensatz.
Was sind die gesetzlichen Fristen und Anforderungen in Deutschland?
Die rechtliche Grundlage bilden eine EU-Richtlinie und eine europäische Norm für E-Rechnungen. In Deutschland hat der Gesetzgeber diese Vorgaben ins Umsatzsteuergesetz übernommen.
Die wichtigsten Fristen:
- 1. Januar 2025: Empfangspflicht für alle umsatzsteuerpflichtigen Unternehmen in Deutschland. Sie müssen E-Rechnungen entgegennehmen können.
- 1. Januar 2027: Ausstellungspflicht für Unternehmen mit mehr als 800.000 € Jahresumsatz.
- 1. Januar 2028: Ausstellungspflicht für alle übrigen umsatzsteuerpflichtigen Unternehmen.
Kein bestimmtes Markenformat ist vorgeschrieben. Der Gesetzgeber verlangt eine EN-16931-konforme E-Rechnung. ZUGFeRD im Profil EN 16931 erfüllt das, XRechnung ebenfalls. Entscheidend ist die Normkonformität, nicht der Formatname.
Was passiert bei Nichtbeachtung? Wer nach dem Stichtag keine E-Rechnungen empfangen kann, riskiert Verzögerungen in der Rechnungsbearbeitung und mögliche steuerrechtliche Konsequenzen bei der Vorsteuerabzugsberechtigung. Die GoBD verlangen zudem, dass elektronische Rechnungen unveränderbar und nachvollziehbar archiviert werden.
Der Übertragungsweg ist nicht vorgeschrieben. Eine E-Mail mit der konformen Datei als Anhang ist zulässig, ein staatliches Portal ist nicht zwingend.
Hinweis: Dieser Artikel gibt allgemeine Informationen wieder, keine Rechtsberatung. Prüfen Sie aktuelle Fristen und Anforderungen mit Ihrem Steuerberater oder direkt beim Bundesministerium der Finanzen.
Wie erstellen Sie eine ZUGFeRD-Rechnung Schritt für Schritt?
Der Ablauf
- Rechnungsdaten erfassen: Alle Pflichtfelder gemäß EN 16931 eingeben: Rechnungsnummer, Ausstellungsdatum, Fälligkeitsdatum, Steuernummer oder USt-IdNr., vollständige Adressdaten beider Parteien, Positionsbeschreibungen mit Menge, Einheitspreis und Steuersatz.
- Software-Export auslösen: In Ihrer Buchhaltungs- oder ERP-Software den Export als ZUGFeRD (Profil EN 16931) auswählen. Die Software erzeugt automatisch die factur-x.xml und bettet sie ins PDF/A-3 ein.
- Validierung vor dem Versand: Die erzeugte Datei durch einen Validator prüfen lassen. Kostenlose Online-Validatoren prüfen gegen die EN-16931-Regeln und die deutschen Geschäftsregeln.
- Versand: Per E-Mail als Anhang oder über ein Rechnungsportal.
Pflichtfelder gemäß EN 16931 (Checkliste)
- Eindeutige Rechnungsnummer
- Rechnungsdatum und Lieferdatum
- Vollständige Angaben zu Aussteller und Empfänger (Name, Adresse, USt-IdNr.)
- Positionsbeschreibung, Menge, Einheitspreis, Gesamtbetrag
- Steuersatz und Steuerbetrag je Position
- Zahlungsbedingungen und IBAN
Softwareoptionen
Kostenlose Browser-Generatoren erzeugen ZUGFeRD 2.2 im Profil EN 16931 direkt im Browser, ohne Installation. Für Einzelrechnungen oder den Einstieg reicht das. Wer regelmäßig Rechnungen stellt, braucht eine integrierte Lösung: DATEV, Lexware, sevDesk oder eine ERP-App wie ServiceLab von AppLaboratory erzeugen ZUGFeRD automatisch aus dem Auftrag heraus.
Profi-Tipp: Schicken Sie die erste ZUGFeRD-Rechnung an Ihren Steuerberater und bitten Sie ihn, sie in DATEV zu importieren. Wenn der Import fehlerfrei durchläuft, ist Ihr Prozess praxistauglich.
Wie empfangen und verarbeiten Sie ZUGFeRD-Rechnungen?
Eingang und erster Schritt
Wenn eine ZUGFeRD-Rechnung per E-Mail ankommt, ist die PDF-Datei der Anhang. Die E-Mail selbst ist nur das Transportmittel, sie muss nicht archiviert werden. Was Sie archivieren müssen: die unveränderte Originaldatei.
Schritt für Schritt beim Empfang:
- Datei speichern: Anhang unverändert in Ihr Archivsystem oder Ihre Buchhaltungssoftware übertragen.
- XML prüfen: Validieren Sie, ob die eingebettete XML EN-16931-konform ist. Viele Buchhaltungsprogramme tun das automatisch beim Import.
- Daten importieren: DATEV, Lexware und vergleichbare Programme lesen die XML aus und befüllen die Buchungsmaske automatisch.
- Abgleich PDF gegen XML: Prüfen Sie stichprobenartig, ob die Beträge im PDF mit den XML-Daten übereinstimmen. Bei Abweichungen gilt die XML.
- Freigabe und Buchung: Erst nach erfolgreicher Prüfung freigeben und buchen.
Für den DATEV-Export und -Import gibt es klare Schnittstellenspezifikationen. Wenn Ihre Software DATEV-kompatiblen Export unterstützt, läuft der Import in der Regel ohne manuelle Nacharbeit.
Bei Rechnungen von Behörden oder Lieferanten, die XRechnung senden: Das Verarbeitungsprinzip ist dasselbe, nur dass kein PDF vorhanden ist. Sie brauchen einen XML-Viewer oder eine Software, die XRechnung direkt anzeigt.
Welche Tools helfen beim Konvertieren und Validieren?
Typen von Werkzeugen
Online-Generatoren und Validatoren: Kostenlose Webdienste wie der auf kostenlose-erechnung.de erzeugen und prüfen ZUGFeRD-Dateien ohne Installation. Gut für den Einstieg und für gelegentliche Prüfungen.
Desktop-Software und Bibliotheken: Für Entwickler stehen Open-Source-Bibliotheken bereit (z. B. Mustang für Java, Konik für verschiedene Plattformen). Diese eignen sich für die Integration in eigene Systeme.
Integrierte ERP- und Buchhaltungssoftware: DATEV, Lexware, sevDesk und ServiceLab erzeugen und validieren ZUGFeRD intern, ohne dass Sie ein externes Tool brauchen.
Validierung: Was geprüft wird
Ein Validator prüft die XML gegen zwei Regelwerke: die über 200 Geschäftsregeln der EN 16931 und die zusätzlichen deutschen CIUS-Regeln. Erst wenn beide Prüfungen fehlerfrei sind, ist die Rechnung konform. Das Ergebnis zeigt Ihnen Fehler mit Regelreferenz, sodass Sie genau wissen, welches Feld fehlt oder falsch befüllt ist.
Profi-Tipp: Speichern Sie das Validierungsergebnis zusammen mit der Rechnungsdatei. Bei einer späteren Betriebsprüfung können Sie so nachweisen, dass die Rechnung zum Zeitpunkt des Empfangs oder Versands konform war.
Sicherheitshinweis: Laden Sie Rechnungen mit sensiblen Kundendaten nur auf Validatoren hoch, die DSGVO-konform betrieben werden und keine Daten speichern. Prüfen Sie die Datenschutzerklärung des Anbieters.
Wie archivieren Sie ZUGFeRD-Rechnungen GoBD-konform?
PDF/A-3 ist das Archivformat schlechthin für ZUGFeRD. Es ist selbstbeschreibend, einbettungskonform und für die Langzeitarchivierung ausgelegt. Das bedeutet: Sie müssen keine separate XML-Datei ablegen, die PDF/A-3-Datei enthält alles.
Was die GoBD verlangen:
- Unveränderbarkeit: Die archivierte Datei darf nachträglich nicht verändert werden.
- Vollständigkeit: Jede Rechnung muss archiviert werden, keine Ausnahmen.
- Nachvollziehbarkeit: Der Archivierungsprozess muss dokumentiert sein.
- Aufbewahrungsfrist: Steuerrechtlich relevante Dokumente wie Rechnungen unterliegen einer Aufbewahrungsfrist von zehn Jahren.
Die E-Mail, über die die Rechnung eingegangen ist, muss nach GoBD nicht zwingend archiviert werden. Archiviert wird die Originaldatei selbst. Wer die E-Mail trotzdem aufbewahren möchte, kann das tun, es ist aber nicht die gesetzliche Pflicht.
Praktische Ablageempfehlungen:
- Verschlüsseltes Archivsystem mit Zugriffsprotokoll
- Metadaten je Datei: Rechnungsnummer, Datum, Lieferant, Betrag
- Versionssicherung: Keine Überschreibung von Originaldateien
- Regelmäßige Backups auf einem zweiten Medium
Wer Sammelrechnungen erstellt, sollte sicherstellen, dass auch diese als ZUGFeRD-konforme PDF/A-3-Dateien archiviert werden, nicht nur als reguläre PDFs.
Wo finden Sie Beispiele, Checklisten und offizielle Ressourcen?
Das FeRD stellt auf seiner Website das vollständige ZUGFeRD-2.x-Paket zum Download bereit: Spezifikation, Beispielrechnungen für alle Profile und Implementierungsleitfäden. Das ist der erste Anlaufpunkt für technische Teams.
| Ressource | Inhalt | Bezugsquelle |
|---|---|---|
| FeRD-Spezifikation | Vollständige technische Spezifikation ZUGFeRD 2.x | ferd-net.de |
| Beispielrechnungen | Musterdateien für alle Profile (MINIMUM bis EXTENDED) | ferd-net.de |
| EN 16931 Norm | Europäische Kernnorm für E-Rechnungen | DIN/CEN (kostenpflichtig) |
| EU-Richtlinie 2014/55/EU | Rechtliche Grundlage für öffentliche Auftraggeber | EUR-Lex |
| Kostenloser Validator | Online-Prüfung gegen EN 16931 und deutsche Regeln | kostenlose-erechnung.de |
| DATEV-Hinweise | Kompatibilitätsinformationen und Importspezifikationen | datev.de |
Für den praktischen Einstieg empfiehlt sich folgendes Vorgehen: FeRD-Beispieldatei herunterladen, in einem Validator prüfen, das Ergebnis mit einer selbst erzeugten Datei vergleichen. So sehen Sie sofort, ob Ihre Software die XML korrekt befüllt.
Wie unterstützt ServiceLab von AppLaboratory ZUGFeRD-Workflows?
ServiceLab ist die ERP-App von AppLaboratory für Handwerksbetriebe und kleine Dienstleister mit 1 bis 15 Mitarbeitern. ZUGFeRD-konforme E-Rechnungen entstehen dort direkt aus dem Auftrag heraus, ohne separaten Exportschritt in ein anderes Programm.
Was ServiceLab für ZUGFeRD mitbringt:
- Automatische Erzeugung von ZUGFeRD-konformen PDF/A-3-Rechnungen mit eingebetteter factur-x.xml
- PDF-Export mit eigenem Logo und Firmenfarben, EN-16931-konform
- DATEV-kompatibler Export für die Übergabe an den Steuerberater
- Mahnwesen und Dokumentenversand per E-Mail direkt aus der App
- Offline-Betrieb auf iOS/iPadOS, DSGVO-konforme Datenspeicherung
Onboarding in vier Schritten
- Kostenlosen Account anlegen und Firmendaten eingeben.
- Erste Rechnung aus einem Testauftrag erzeugen und als ZUGFeRD exportieren.
- Exportierte Datei durch einen Validator prüfen.
- Testversand an den Steuerberater für den DATEV-Import-Check.
Für Betriebe, die gelegentlich Rechnungen stellen, reicht der kostenlose Einstieg. Wer regelmäßig ZUGFeRD-Rechnungen verschickt, DATEV-Export braucht und das Mahnwesen integrieren möchte, wechselt auf den Starter- oder Pro-Tarif.
Profi-Tipp: Nutzen Sie den digitalen Stundenzettel in ServiceLab, um Arbeitszeiten direkt in Aufträge zu übernehmen. So entstehen Rechnungspositionen ohne Medienbruch, und die ZUGFeRD-Datei enthält von Anfang an korrekte Mengen- und Zeitangaben.
Warum hybride E-Rechnungen unterschätzt werden
Viele Diskussionen über E-Rechnungen drehen sich um die Frage, ob ZUGFeRD oder XRechnung „besser“ ist. Das ist die falsche Frage. Die richtige Frage ist: Was passiert mit der Rechnung, wenn sie beim Empfänger ankommt?
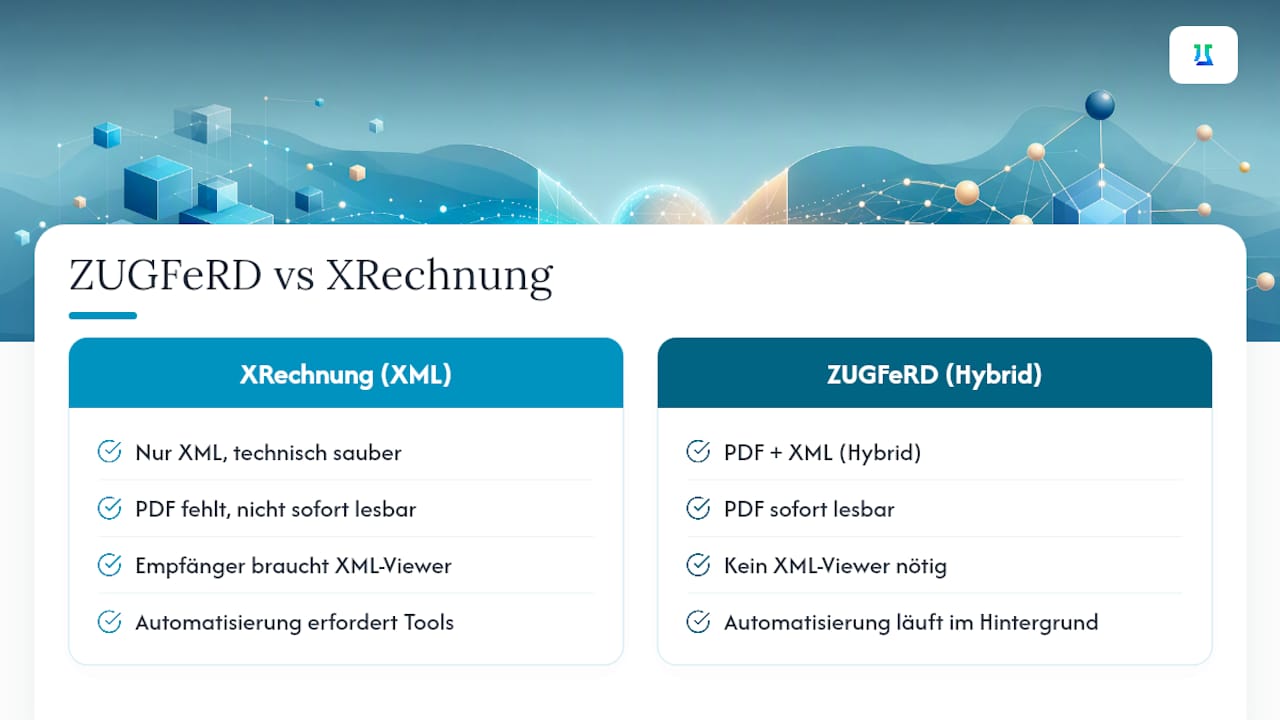
Reine XML-Formate wie XRechnung sind technisch sauber. Aber in der Praxis kleiner Betriebe landet eine XRechnung oft im Posteingang eines Mitarbeiters, der kein XML-Viewer-Tool hat und die Datei nicht öffnen kann. ZUGFeRD löst dieses Problem, weil das PDF sofort lesbar ist. Der Übergang zur automatisierten Verarbeitung passiert im Hintergrund, ohne dass jemand seinen Arbeitsablauf ändern muss.
Das ist kein Argument gegen Automatisierung. Es ist ein Argument dafür, dass Automatisierung dann funktioniert, wenn sie den Menschen nicht zwingt, sein Verhalten radikal zu ändern. ZUGFeRD senkt die Hürde für den Empfänger auf null. Und das ist, gerade für KMU, ein echter Vorteil, der in technischen Vergleichen selten auftaucht.
Was mich an der aktuellen Debatte stört: Viele Ratgeber behandeln die Fristen als das eigentliche Problem. Die Frist ist nicht das Problem. Das Problem ist, dass viele Betriebe noch keine Software haben, die ZUGFeRD korrekt erzeugt und validiert. Wer das jetzt löst, hat 2027 und 2028 keinen Stress.
ServiceLab: ZUGFeRD-Rechnungen direkt aus dem Auftrag
Wer als Handwerksbetrieb oder kleiner Dienstleister ZUGFeRD-konforme Rechnungen braucht, ohne dafür ein komplexes ERP einzuführen, findet in ServiceLab von AppLaboratory eine direkte Lösung. Die App erzeugt PDF/A-3-Rechnungen mit eingebetteter factur-x.xml automatisch aus dem Auftrag, exportiert DATEV-kompatibel und verschickt Dokumente per E-Mail, alles auf dem iPad oder im Browser.
Kein separater Exportschritt, kein manuelles XML-Befüllen. DSGVO-konforme Datenspeicherung und Offline-Betrieb sind inklusive. Für Betriebe, die ihre Rechnungsstellung bis zur Ausstellungspflicht 2027/2028 auf sichere Beine stellen wollen, ist das der kürzeste Weg.
Testen Sie ServiceLab kostenlos und sehen Sie, wie eine ZUGFeRD-Rechnung aus einem echten Auftrag entsteht: ServiceLab kostenlos starten.
Deutsche Unternehmen sollten jetzt prüfen, ob ihre Software die relevanten E-Rechnungsprofile unterstützt und sich auf die Einhaltung der gesetzlichen Vorgaben vorbereiten.
Sofort:
- Prüfen Sie, ob Ihre aktuelle Software ZUGFeRD 2.x im Profil EN 16931 empfangen und importieren kann.
- Laden Sie eine Beispielrechnung vom FeRD herunter und importieren Sie sie testweise in Ihre Buchhaltungssoftware.
- Richten Sie einen Validierungsschritt ein, bevor Rechnungen gebucht werden.
Kurzfristig (nächste drei Monate):
- Archivprozess dokumentieren: Wo landen eingehende ZUGFeRD-Dateien? Wer ist verantwortlich?
- Team schulen: Mindestens eine Person sollte wissen, wie sie eine ZUGFeRD-Datei validiert und importiert.
- Profilwahl bestätigen: EN 16931 für B2B, XRECHNUNG-Profil oder XRechnung für Behörden.
Mittelfristig (bis Ende 2026):
- ERP oder Rechnungssoftware auf ZUGFeRD-Export umstellen, falls noch nicht geschehen.
- Schnittstellen zum Steuerberater (DATEV-Export) testen und freigeben.
- Für Betriebe mit Behördenaufträgen: XRechnung-Workflow einrichten und Leitweg-IDs der Auftraggeber erfassen.
Die Nachkalkulation im Handwerk profitiert direkt davon, wenn ZUGFeRD-Daten automatisch ins ERP fließen: Ist-Kosten und Rechnungsbeträge lassen sich dann ohne manuelle Übertragung abgleichen.
Quellen
Für die vertiefte Prüfung und eigene Implementierung:
Offizielle und empfohlene Anlaufstellen: