
Materialzuschlag berechnen Sie mit einer einzigen Formel: Materialgemeinkosten geteilt durch Materialeinzelkosten, multipliziert mit 100, ergibt den Zuschlagssatz in Prozent. Diesen Prozentsatz schlagen Sie anschließend auf die Materialeinzelkosten des jeweiligen Auftrags auf, um den zusätzlichen Materialaufwand in Euro zu ermitteln. Wie Sie an die richtigen Ausgangszahlen kommen und wie sich das Ergebnis in ein konkretes Angebot verwandelt, zeigen die folgenden Abschnitte anhand eines durchgerechneten Beispiels.
Kurz gesagt:
- Der richtige Materialzuschlag lässt sich mit der Formel Materialgemeinkosten durch Materialeinzelkosten in Prozent bestimmen, um die Gesamtkosten fair aufzuschlagen.
- Schwankende Rohstoffpreise kann ein eigener Materialteuerungszuschlag (MTZ) abbilden, der regelmäßig anhand externer Notierungen angepasst wird.
- Eine transparente Angabe des Zuschlags im Angebot erhöht das Kundenvertrauen, während fehlerhafte oder veraltete Daten die Kalkulation erheblich verzerren.
- Viele Betriebe setzen auf automatische Softwarelösungen wie ServiceLab, um Materialzuschläge stets aktuell und präzise im Auftragsprozess zu berechnen.
- Ein zu geringer oder zu hoher Zuschlagssatz wirkt sich unmittelbar auf Gewinn, Wettbewerbsfähigkeit und Preisgenauigkeit bei zukünftigen Angeboten aus.
Inhaltsverzeichnis
- Was bedeutet Materialzuschlag genau?
- Materialzuschlag Formel: So rechnen Sie richtig
- Wie berechnen Sie den Materialzuschlag für einen konkreten Auftrag?
- Welche Zuschlagssätze sind in der Praxis üblich?
- Was ist der Materialteuerungszuschlag (MTZ)?
- Wie weisen Sie den Materialzuschlag im Angebot aus?
- Welche Fehler passieren bei der Berechnung am häufigsten?
- Materialzuschlag oder Fertigungskosten: Wo liegt der Unterschied?
- Wirken sich Skonti und Lieferantenrabatte auf den Zuschlag aus?
- Verändern Staffelpreise den Materialzuschlag?
- Wie beeinflusst der Materialzuschlag den Verkaufspreis?
- Gibt es rechtliche Vorgaben für Materialzuschläge?
- Welche Software hilft bei der Berechnung des Materialzuschlags?
- Wie ServiceLab die Zuschlagsberechnung im Alltag unterstützt
- Warum die meisten Betriebe ihren Zuschlagssatz zu selten anfassen
- ServiceLab testen: Materialzuschlag direkt im Auftrag berechnen
- Quellen
Was bedeutet Materialzuschlag genau?
Der Materialzuschlag ist der Prozentsatz, mit dem Sie Materialgemeinkosten auf das eingesetzte Material aufschlagen, um die tatsächlichen Gesamtkosten zu ermitteln. Diese Definition liefert das Gabler Wirtschaftslexikon und sie ist der Ausgangspunkt für jede saubere Kalkulation. Zwei Begriffe müssen Sie dabei trennen, sonst rechnen Sie mit falschen Bezugsgrößen.
Materialeinzelkosten (MEK) sind die Kosten, die Sie einem Auftrag direkt zuordnen können: der Preis für Fliesen, Kabel, Holz oder Farbe, die tatsächlich verbaut werden. Materialgemeinkosten (MGK) sind dagegen Kosten, die im Zusammenhang mit Material entstehen, sich aber keinem einzelnen Auftrag direkt zuweisen lassen. Dazu zählen typischerweise:
- Lagerhaltung und Lagerpersonal
- Einkauf, Bestellwesen und Wareneingangsprüfung
- Versicherungen auf Materialbestände
- Schwund, Verderb und Ausschuss
- Verwaltungsaufwand für Lieferantenbeziehungen
Warum rechnen Sie überhaupt mit einem Zuschlag statt die Gemeinkosten einfach zu schätzen? Weil die Zuschlagskalkulation ein Vollkostenverfahren ist. Jeder Auftrag soll seinen fairen Anteil an den Kosten tragen, die im Betrieb insgesamt anfallen, nicht nur die Kosten, die auf der Rechnung des Baumarkts stehen. Die Reihenfolge dabei ist festgelegt: Material, dann Fertigung, dann Herstellkosten, dann Verwaltungs- und Vertriebsgemeinkosten, am Ende die Selbstkosten als Basis für den Verkaufspreis, wie es die Zuschlagskalkulation als Schema beschreibt.
Die Basis für den Zuschlagssatz liefert der Betriebsabrechnungsbogen (BAB). Er verteilt sämtliche Gemeinkosten systematisch auf die passenden Kostenstellen und Bezugsgrößen, sodass Sie nicht raten müssen, sondern mit echten Betriebszahlen rechnen. Der Haufe Controlling-Ratgeber beschreibt genau, wie diese Ableitung methodisch funktioniert.
Materialzuschlag Formel: So rechnen Sie richtig
Die Standardformel lautet: MGK-Zuschlagssatz = Materialgemeinkosten ÷ Materialeinzelkosten × 100. Sie bezieht die Gemeinkosten auf die Einzelkosten, weil diese in aller Regel proportional mit dem Materialeinsatz wachsen. Je mehr Material Sie verarbeiten, desto mehr Lagerplatz, Einkaufsaufwand und Verwaltung fallen an, zumindest grob genommen.
Ein zweites Rechenmuster taucht in manchen Betrieben auf: MGK im Verhältnis zu den Gesamtkosten statt zu den Materialeinzelkosten. Das ergibt einen niedrigeren, aber inhaltlich anderen Prozentsatz, weil der Nenner größer ist. Für die klassische Handwerkskalkulation bleibt die Bezugsgröße Materialeinzelkosten der Standard, weil sie unmittelbar mit dem Materialverbrauch pro Auftrag korrespondiert.
Bei der Darstellung reicht in der Praxis eine Rundung auf eine Nachkommastelle, mehr Genauigkeit bringt selten echten Mehrwert und verkompliziert nur die Kommunikation mit Kunden.
| Rechenschritt | Formel | Beispielwert |
|---|---|---|
| Materialgemeinkosten (Jahr) | gegeben aus BAB | 36.000 € |
| Materialeinzelkosten (Jahr) | gegeben aus Buchhaltung | 180.000 € |
| Zuschlagssatz | MGK ÷ MEK × 100 | 20 % |
| Materialzuschlag pro Auftrag | Zuschlagssatz × MEK des Auftrags | abhängig vom Auftrag |
Dieses Beispiel mit 36.000 € Materialgemeinkosten und 180.000 € Materialeinzelkosten, was einen Zuschlagssatz von 20 % ergibt, stammt aus der Berechnungsübersicht von Welt der BWL und zeigt die Formel in ihrer einfachsten, direkt übertragbaren Form.
Wie berechnen Sie den Materialzuschlag für einen konkreten Auftrag?
Ein Zahlenbeispiel bringt mehr als jede Theorie. Nehmen wir einen Malerbetrieb, der wissen will, wie viel Materialzuschlag er auf einen Auftrag mit 2.400 € Materialeinzelkosten aufschlagen muss.
- Jährliche Materialgemeinkosten ermitteln. Aus dem Betriebsabrechnungsbogen ergeben sich für das laufende Jahr 14.000 € an Materialgemeinkosten, also Lagerkosten, Einkaufsaufwand, Schwund.
- Jährliche Materialeinzelkosten ermitteln. Aus der Buchhaltung lassen sich 70.000 € an direkt zurechenbaren Materialkosten für alle Aufträge des Jahres ablesen.
- Zuschlagssatz berechnen. 14.000 € ÷ 70.000 € × 100 = 20 %.
- Zuschlag auf den konkreten Auftrag anwenden. 2.400 € Materialeinzelkosten des Auftrags × 20 % = 480 € Materialzuschlag.
- Gesamte Materialkosten des Auftrags bilden. 2.400 € + 480 € = 2.880 €, diese Summe fließt in die weitere Kalkulation von Fertigungskosten, Gemeinkosten und Verkaufspreis ein.
Profi-Tipp: Rechnen Sie den Zuschlagssatz nicht nur einmal im Jahr aus, sondern prüfen Sie ihn nach jedem Quartal gegen die tatsächlich angefallenen Gemeinkosten. Stark schwankende Materialpreise oder ein plötzlicher Lagerkostenanstieg verzerren sonst monatelang jede neue Kalkulation.
Ein Zuschlagssatz von 20 % bedeutet konkret: Aus 100 € Materialeinsatz werden 120 € Materialkosten in der Kalkulation, ganz ohne dass sich der reine Einkaufspreis verändert hat.
Nach Auftragsabschluss folgt die Plausibilitätsprüfung, die sogenannte Nachkalkulation. Vergleichen Sie die geplanten 480 € Zuschlag mit den tatsächlich entstandenen Gemeinkosten für diesen Auftrag, etwa durch zusätzliche Lagerzeit oder ungewöhnlichen Verwaltungsaufwand. Weicht das Ergebnis stark ab, ist das ein Signal, den Zuschlagssatz im nächsten Quartal anzupassen statt ihn stur weiterzuschreiben.
Welche Zuschlagssätze sind in der Praxis üblich?
Pauschale Richtwerte gibt es nur bedingt, weil die Gemeinkostenstruktur von Betrieb zu Betrieb stark schwankt. Trotzdem lohnt sich eine Orientierung, bevor Sie einen eigenen Satz festlegen.
- Standardhandel mit gängigem Material: häufig niedrigere Zuschläge, weil Einkauf und Lagerung effizient laufen.
- Sonderanfertigungen und Kleinserien: deutlich höhere Zuschläge, weil Beschaffung und Lagerung aufwendiger sind.
- Betriebe mit hohem Materialumsatz und guten Lieferantenkonditionen: tendenziell niedrigere Sätze, da die Fixkosten sich auf mehr Umsatz verteilen.
In Diskussionen aus der Handwerksbranche werden teils Materialaufschläge von 40 bis 60 % als vertretbar genannt, wie ein Beitrag auf Handwerk zeigt. Das ist aber kein universeller Standard, sondern spiegelt eine Branchenmeinung wider, die vor allem für Kleinserien, Sonderanfertigungen und hohen Beschaffungsaufwand gilt. Nicht jeder Richtwert aus einem Gewerk lässt sich unbesehen auf ein anderes übertragen.
Verlassen Sie sich deshalb primär auf Ihre eigenen Betriebsdaten aus dem BAB, nicht auf fremde Branchenwerte. Ein Zuschlagssatz, der bei einem Elektrobetrieb mit hohem Lagerumschlag passt, kann für einen Tischler mit Sonderanfertigungen viel zu niedrig sein.
Was ist der Materialteuerungszuschlag (MTZ)?
Der Materialteuerungszuschlag ist ein zusätzlicher, zeitabhängiger Aufschlag, der schwankende Rohstoffpreise abbildet, etwa bei Metallen, Kupfer oder Kunststoffen. Anders als der klassische Materialzuschlag ist der MTZ nicht auf Ihre Gemeinkostenstruktur bezogen, sondern auf externe Marktnotierungen.
Hersteller wie Lenze und Schneider Electric veröffentlichen ihre MTZ-Berechnungen öffentlich. Der Formelansatz folgt dabei einem festen Muster:
- Ein Basiswert der Rohstoffnotierung wird zu einem bestimmten Stichtag festgelegt.
- Steigt die aktuelle Notierung über diesen Basiswert, entsteht ein Zuschlag, oft mit einem Gewichtungsfaktor, der nur den tatsächlichen Materialanteil im Endprodukt berücksichtigt.
- Der Zuschlag wird zu festen Stichtagen neu berechnet und veröffentlicht, meist monatlich oder quartalsweise.
Für Handwerksbetriebe, die selbst mit stark schwankenden Materialpreisen arbeiten, wie etwa bei Kupferkabeln oder Stahlprofilen, lohnt sich ein ähnliches Prinzip im eigenen Angebot. Vereinbaren Sie klare Stichtage und eine transparente Notierungsquelle direkt im Angebot. Sonst entstehen Streitpunkte, wenn der Materialpreis zwischen Angebot und Auftragsausführung deutlich steigt.
Wie weisen Sie den Materialzuschlag im Angebot aus?
Im Angebot reicht meist eine einzige, klar benannte Position. Formulierungen wie „Materialkosten inkl.“. Alternativ weisen Sie Materialeinzelkosten und Zuschlag getrennt aus, was bei größeren Aufträgen mehr Vertrauen schafft, weil der Kunde sieht, wie sich die Summe zusammensetzt.
Buchhalterisch verbuchen Sie die Materialgemeinkosten meist über eine Kostenstelle, getrennt von den direkt zurechenbaren Materialeinzelkosten. Details dazu hängen von Ihrer Kontenstruktur ab, hier sollten Sie sich mit Ihrem Steuerberater abstimmen statt sich auf allgemeine Artikel zu verlassen.
- Materialkosten und Zuschlag getrennt oder zusammengefasst ausweisen, je nach Auftragsgröße.
- Zuschlagssatz nicht verstecken, sondern klar benennen, das verhindert Rückfragen.
- Nachkalkulation nach Auftragsabschluss durchführen, um Angebot und Realität abzugleichen.
Profi-Tipp: Kommunizieren Sie den Materialzuschlag aktiv, statt ihn in einer Sammelposition zu verstecken. Kunden akzeptieren einen sauber begründeten Zuschlagssatz deutlich eher als eine undurchsichtige Gesamtsumme. Mehr zur praktischen Umsetzung bei größeren Aufträgen liefert der Beitrag zur Sammelrechnung für KMU.
Welche Fehler passieren bei der Berechnung am häufigsten?
Die häufigsten Fehler entstehen nicht bei der Formel selbst, sondern bei den Zahlen, die in sie einfließen. Vor dem Angebotsversand lohnt sich eine kurze, aber konsequente Prüfung.
- Prüfen Sie, ob Sie wirklich mit Materialeinzelkosten rechnen, nicht versehentlich mit den Gesamtkosten des Auftrags.
- Kontrollieren Sie, ob alle relevanten Gemeinkostenarten im BAB erfasst sind, etwa Schwund oder Versicherungsanteile, die leicht vergessen werden.
- Vergleichen Sie den verwendeten Zuschlagssatz mit dem Datum seiner letzten Aktualisierung, ein Satz aus dem Vorjahr kann bei gestiegenen Lagerkosten veraltet sein.
- Prüfen Sie die Rundung, minimale Abweichungen bei großen Aufträgen summieren sich schnell zu spürbaren Beträgen.
- Führen Sie nach Auftragsabschluss eine Nachkalkulation durch und passen Sie den Satz bei wiederholten Abweichungen an.
Materialzuschlag oder Fertigungskosten: Wo liegt der Unterschied?
Materialzuschlag und Fertigungskosten werden in der Kalkulation oft in einem Atemzug genannt, sind aber zwei völlig getrennte Kostenblöcke. Der Materialzuschlag bezieht sich ausschließlich auf das Material und dessen Gemeinkosten, also Lagerung, Einkauf, Verwaltung des Materialflusses.
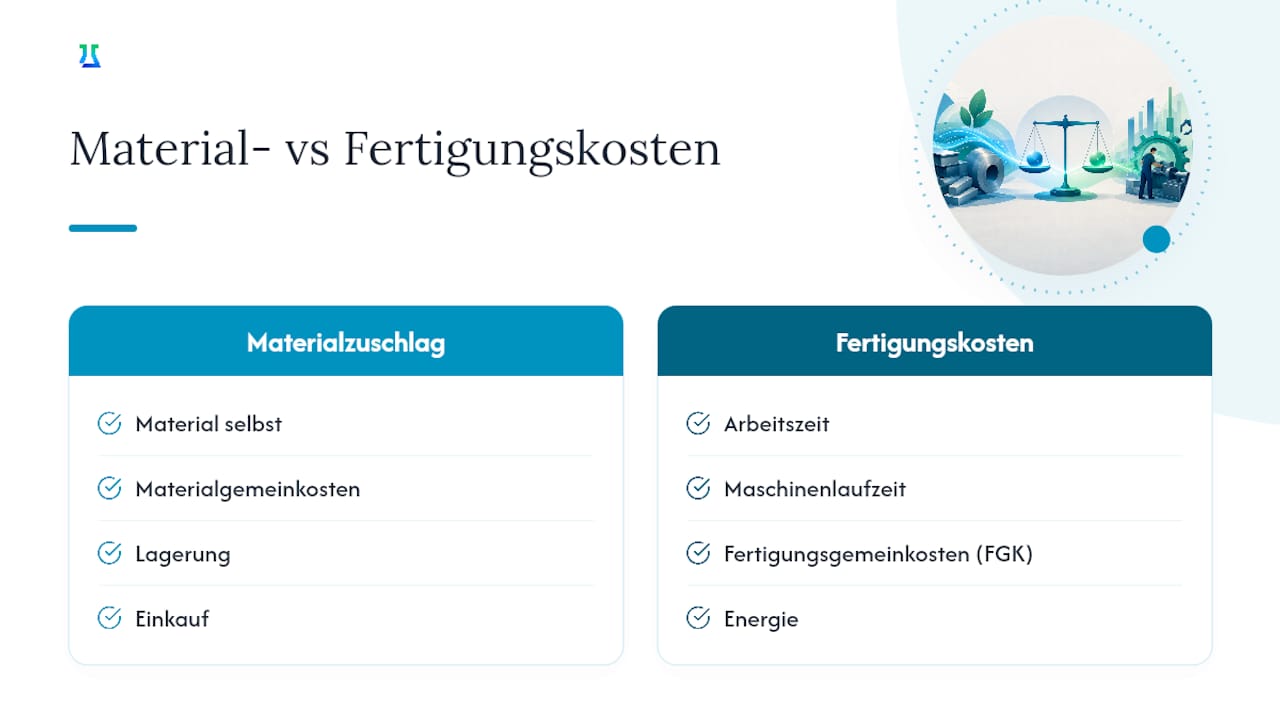
Fertigungskosten dagegen umfassen die Arbeitszeit, Maschinenlaufzeit und die damit verbundenen Fertigungsgemeinkosten (FGK), also Energie, Maschinenabschreibung, Werkzeugverschleiß. Beide Kostenblöcke werden getrennt berechnet und erst am Ende zu den Herstellkosten zusammengeführt, wie es das Schema der Zuschlagskalkulation vorsieht.
In der Praxis bedeutet das: Ein Auftrag mit teurem Material, aber kurzer Arbeitszeit, hat einen hohen Materialzuschlag, aber niedrige Fertigungsgemeinkosten. Ein Auftrag mit günstigem Material, aber aufwendiger Montage, verhält sich umgekehrt. Wer beide Kostenblöcke vermischt, etwa indem Maschinenzeit versehentlich in die Materialgemeinkosten einfließt, verzerrt beide Zuschlagssätze gleichzeitig und trifft am Ende falsche Preisentscheidungen.
Für die Angebotserstellung reicht es meist, beide Zuschläge getrennt zu berechnen und erst in der Endsumme zusammenzuführen. So bleibt für Sie selbst nachvollziehbar, ob eine Preisüberschreitung am Material oder an der Arbeitszeit lag.
Wirken sich Skonti und Lieferantenrabatte auf den Zuschlag aus?
Nachlässe verändern die Basis, mit der Sie rechnen, deshalb gehören sie vor die Zuschlagsberechnung, nicht dahinter. Wenn Ihr Lieferant einen Mengenrabatt von 5 % gewährt, sollten die Materialeinzelkosten mit dem reduzierten Preis in die Kalkulation einfließen, nicht mit dem ursprünglichen Listenpreis.
Skonti sind ein Sonderfall, weil sie an eine Zahlungsfrist gebunden sind und nicht garantiert genutzt werden. Viele Betriebe rechnen deshalb konservativ mit dem Bruttopreis vor Skontoabzug und behandeln das Skonto als zusätzlichen Ertrag, falls die Zahlung fristgerecht erfolgt. Wer stattdessen mit dem Preis nach Skontoabzug kalkuliert, sollte sicherstellen, dass die Liquidität eine fristgerechte Zahlung tatsächlich zulässt, sonst entsteht am Ende eine Finanzierungslücke.
Wichtig ist vor allem die Konsequenz: Rechnen Sie durchgängig mit derselben Basis, entweder immer mit Brutto- oder immer mit Nettopreisen nach Rabatt. Ein Mix aus beiden Varianten innerhalb eines Angebots führt fast automatisch zu einem verzerrten Zuschlagssatz, weil der Nenner der Formel nicht mehr eindeutig ist. Bei dauerhaften Lieferantenrabatten lohnt sich zudem ein Blick auf den BAB, denn ein spürbar gesunkener Einkaufspreis verändert langfristig auch das Verhältnis zwischen Materialeinzelkosten und Materialgemeinkosten.
Verändern Staffelpreise den Materialzuschlag?
Ja, und zwar in beide Richtungen. Staffelpreise senken den Einkaufspreis pro Einheit bei größeren Bestellmengen, was auf den ersten Blick die Materialeinzelkosten reduziert. Gleichzeitig steigt oft der Lageraufwand, weil größere Mengen länger gelagert werden müssen, bevor sie verbraucht sind, was wiederum die Materialgemeinkosten erhöht.
Das Ergebnis ist ein Zuschlagssatz, der sich nicht mechanisch aus dem Einkaufspreis ableiten lässt. Ein Betrieb, der plötzlich in großen Mengen einkauft, um von Staffelpreisen zu profitieren, sollte prüfen, ob der bisherige Zuschlagssatz noch passt oder ob die gestiegenen Lagerkosten ihn nach oben verschieben.
Für Kleinaufträge mit Restmengen aus größeren Bestellungen gilt oft das Gegenteil: Die tatsächlichen Einkaufskosten pro Einheit sind niedriger als der reguläre Listenpreis, wodurch ein pauschaler Zuschlagssatz den Auftrag unnötig teuer erscheinen lässt. Manche Betriebe arbeiten deshalb mit zwei unterschiedlichen Zuschlagssätzen, einem für Standardmengen und einem reduzierten Satz für Restmaterial. Das lohnt sich vor allem, wenn Restmaterial einen nennenswerten Anteil am Materialeinsatz ausmacht, nicht bei gelegentlichen Einzelfällen.
Am Ende zählt die Frage, ob sich der Mehraufwand für eine differenzierte Berechnung überhaupt lohnt. Bei kleinen Handwerksbetrieben mit überschaubarem Materialvolumen reicht meist ein einheitlicher Zuschlagssatz, der einmal im Jahr über den BAB überprüft wird.
Wie beeinflusst der Materialzuschlag den Verkaufspreis?
Der Materialzuschlag ist einer von mehreren Bausteinen, die am Ende den Verkaufspreis bilden, aber er wirkt sich direkt auf jeden folgenden Kalkulationsschritt aus. Steigen die Materialkosten durch einen höheren Zuschlagssatz, steigen automatisch auch die Herstellkosten, die Selbstkosten und letztlich der Verkaufspreis, sofern die Marge konstant bleiben soll.
Besonders bei materialintensiven Aufträgen, etwa im Fliesenlegerhandwerk oder im Metallbau, macht der Materialzuschlag einen spürbaren Anteil der Gesamtkalkulation aus. Ein Fehler von wenigen Prozentpunkten beim Zuschlagssatz kann bei einem Großauftrag schnell mehrere hundert Euro Differenz ausmachen, die entweder als Gewinn verloren gehen oder den Kunden unnötig teuer belasten.
Wer den Zuschlagssatz zu niedrig ansetzt, kalkuliert unbewusst einen Teil der Gemeinkosten weg. Das Ergebnis wirkt kurzfristig wie ein attraktiver Preis, führt aber langfristig dazu, dass die Lager- und Verwaltungskosten aus anderen Erträgen querfinanziert werden müssen. Wer den Satz zu hoch ansetzt, riskiert dagegen, Aufträge an günstigere Wettbewerber zu verlieren, ohne dass dafür ein sachlicher Grund vorliegt.
Deshalb lohnt sich die Nachkalkulation nicht nur als Kontrollinstrument, sondern als direkter Hebel für die Preisgestaltung. Zeigt sich über mehrere Aufträge hinweg, dass der tatsächliche Materialaufwand regelmäßig vom kalkulierten Zuschlag abweicht, wirkt sich das unmittelbar auf die Marge jedes künftigen Angebots aus. Ein realistischer, betriebsspezifischer Zuschlagssatz ist damit kein reines Rechenthema, sondern eine der wenigen Stellschrauben, die Sie im Wettbewerb tatsächlich selbst kontrollieren.
Gibt es rechtliche Vorgaben für Materialzuschläge?
Der Materialzuschlag selbst unterliegt keiner speziellen gesetzlichen Regelung, er ist eine betriebswirtschaftliche Kalkulationsgröße, keine steuerliche oder rechtliche Pflichtangabe. Trotzdem gibt es Berührungspunkte, die Sie im Blick haben sollten.
Bei öffentlichen Aufträgen oder Rahmenverträgen verlangen Auftraggeber teils eine offene Kalkulation, bei der Materialkosten und Zuschläge getrennt ausgewiesen werden müssen. Hier reicht eine pauschale Sammelposition im Angebot nicht aus, sondern Sie müssen den Zuschlagssatz explizit nennen und im Zweifel begründen können.
Bei der Umsatzsteuer spielt es keine Rolle, ob Sie Material und Zuschlag getrennt oder zusammen ausweisen, beide Positionen unterliegen demselben Steuersatz wie die zugrunde liegende Leistung. Wichtiger ist die Nachvollziehbarkeit für die eigene Buchhaltung: Wenn Sie Materialgemeinkosten über eine eigene Kostenstelle verbuchen, sollte diese Systematik über Jahre konsistent bleiben, damit Betriebsprüfungen und Jahresabschlüsse nicht durch wechselnde Kalkulationsmethoden verzerrt werden.
Bei Vertragsklauseln zum Materialteuerungszuschlag gilt zusätzlich: Eine MTZ-Klausel im Vertrag sollte Stichtage, Referenzquelle und Berechnungsweg konkret benennen. Fehlt diese Konkretisierung, kann sie im Streitfall als unwirksam oder zumindest als schwer durchsetzbar gelten. Für verbindliche Formulierungen und die steuerliche Behandlung im eigenen Betrieb ist eine Rücksprache mit dem Steuerberater sinnvoller als eine allgemeine Vorlage aus dem Internet.
Welche Software hilft bei der Berechnung des Materialzuschlags?
Für die reine Formel reicht eine einfache Excel-Tabelle mit drei Zellen: Materialgemeinkosten, Materialeinzelkosten und einer Formelzelle für den Zuschlagssatz. Für einzelne Aufträge oder kleine Betriebe mit wenigen Materialpositionen ist das oft völlig ausreichend und schnell selbst gebaut.
Sobald mehrere Mitarbeiter, wechselnde Lieferantenpreise oder regelmäßige Nachkalkulationen ins Spiel kommen, stößt eine Excel-Lösung an ihre Grenzen. Tabellen veralten schnell, wenn niemand konsequent die aktuellen BAB-Zahlen einträgt, und Fehler in einzelnen Zellen fallen oft erst beim fertigen Angebot auf. ERP-Systeme mit Preisüberwachungsfunktion bilden Notierungen, Schwellenwerte und automatische Anpassungen direkt ab, wodurch der Zuschlagssatz nicht mehr manuell nachgepflegt werden muss.
Der Unterschied zeigt sich vor allem bei der Nachkalkulation: Wer Materialverbrauch und Zuschlag digital erfasst, sieht auf einen Blick, ob ein Auftrag wie geplant verlaufen ist, ohne Daten aus mehreren Tabellen zusammentragen zu müssen. Wie sich eine solche automatisierte Nachkalkulation im Alltag einrichten lässt, beschreibt der Beitrag zur Nachkalkulation im Handwerk im Detail.
Wie ServiceLab die Zuschlagsberechnung im Alltag unterstützt
Genau an diesem Punkt setzt ServiceLab an, die ERP-App von AppLaboratory für Handwerksbetriebe und kleine Dienstleister. Statt Materialpreise, Zuschlagssätze und Nachkalkulation über verstreute Tabellen zu pflegen, laufen diese Daten direkt im Auftragsprozess mit.
- Materialstammdaten mit hinterlegten Einkaufspreisen, die sich bei Lieferantenänderungen zentral aktualisieren lassen.
- Automatische Berechnung des Materialzuschlags direkt beim Erstellen eines Angebots oder Auftrags.
- Nachvollziehbare Nachkalkulation je Auftrag, ohne manuellen Abgleich zwischen mehreren Dateien.
- Direkter Export als PDF mit Firmenlogo, inklusive ZUGFeRD-konformer E-Rechnung.
Das spart vor allem Zeit bei wiederkehrenden Kalkulationen und reduziert Übertragungsfehler, die bei manuellen Tabellen leicht entstehen. ServiceLab läuft auf iPad und im Web, die Daten werden DSGVO-konform gespeichert, auch offline auf der Baustelle nutzbar.
Warum die meisten Betriebe ihren Zuschlagssatz zu selten anfassen
Der größte Fehler, den ich bei kleinen Betrieben immer wieder sehe, ist nicht die falsche Formel, sondern ein Zuschlagssatz, der seit Jahren unverändert im Kopf oder in einer alten Excel-Datei steht. Gestiegene Lagerkosten oder mehr Verwaltungsaufwand fließen so nie in die Kalkulation ein. Wer ServiceLab nutzt, sieht Abweichungen zwischen geplanten und tatsächlichen Materialkosten direkt am Auftrag, nicht erst am Jahresende.
— Sandro Moebius
ServiceLab testen: Materialzuschlag direkt im Auftrag berechnen
Excel-Tabellen und Notizzettel lösen das Grundproblem nicht: Zuschlagssätze veralten, weil niemand sie konsequent pflegt. ServiceLab bildet die in diesem Artikel beschriebene Berechnung direkt im Auftragsprozess ab, vom hinterlegten Materialstamm bis zur automatischen Nachkalkulation, ganz ohne separate Tabelle, die Sie manuell aktuell halten müssen.
Sie legen Ihre Materialpreise einmal an, ServiceLab übernimmt Zuschlagsberechnung und Angebotserstellung ab diesem Punkt automatisch, inklusive PDF-Export mit Ihrem Logo und ZUGFeRD-konformer E-Rechnung. Wie sich digitale Arbeitsnachweise direkt in diesen Prozess einfügen, zeigt die Seite zur digitalen Erfassung von Arbeitsnachweisen. Die App läuft auf iPad und im Web, arbeitet auch offline auf der Baustelle und speichert Ihre Daten DSGVO-konform.
Testen Sie ServiceLab jetzt und richten Sie Ihren ersten Auftrag mit automatischer Materialzuschlagsberechnung direkt in der App ein, Applaboratory.
Quellen
- Materialgemeinkosten: Definition, Formel & Beispiel | Welt der BWL
- Zuschlagskalkulation einfach erklärt – Schema, Beispiel und Übungen
- Handwerk
- Materialzuschlag • Definition | Gabler Wirtschaftslexikon