
Rabatte müssen auf der Rechnung separat ausgewiesen und vom Nettobetrag abgezogen werden. Die Umsatzsteuer berechnet sich anschließend auf den rabattierten Betrag, nicht auf den ursprünglichen Preis. Möglich ist das als Abzug bei einzelnen Positionen oder als Gesamtrabatt am Ende der Rechnung. Das schreibt § 14 Abs. 4 Nr. 7 UStG vor, und wer diese Reihenfolge einhält, spart sich später Ärger mit dem Finanzamt.
Kurz gesagt:
- Rabatte müssen auf der Rechnung separat ausgewiesen und vom Nettobetrag abgezogen werden, um die Umsatzsteuer korrekt auf den rabattierten Betrag zu berechnen.
- Bei Rabattierung ist zwischen Positions- und Gesamtrabatt zu unterscheiden, wobei beide rechtlich gleichwertig sind, solange der Nachweis nachvollziehbar bleibt.
- Der Rabatt wird immer vom Nettobetrag abgezogen, dadurch sinkt die Umsatzsteuer entsprechend, was die tatsächliche Steuerbemessungsgrundlage reduziert.
- Buchhalterisch gehören Rabatte zu den Erlösschmälerungen und werden auf spezielle Erlösschmälerungskonten gebucht; nachträgliche Rabatte sind meist per Gutschrift nachweisbar.
- Das Finanzamt verlangt bei Vorausvereinbarungen eine schriftliche, genau benannte Konditionsvereinbarung, die jederzeit bei einer Prüfung vorgelegt werden kann.
Inhaltsverzeichnis
- Rabatt auf Rechnung: Positionsrabatt oder Gesamtrabatt?
- Rabatt vom Netto berechnen: So wirkt sich das auf die Umsatzsteuer aus
- Buchung in SKR03 und SKR04: Welche Konten Sie für Rabatte nutzen
- Was das Finanzamt bei Rabattvereinbarungen wirklich verlangt
- Musterrechnung: So formulieren Sie Rabattzeilen richtig
- Was in der Praxis wirklich schiefgeht
- ServiceLab: Rabatte automatisch korrekt berechnen
- Quellen
Rabatt auf Rechnung: Positionsrabatt oder Gesamtrabatt?
Zwei Wege führen zum Ziel, wenn Sie einen Rabatt auf Rechnung ausweisen wollen. Beim Positionsrabatt ziehen Sie den Nachlass direkt bei der jeweiligen Rechnungsposition ab, Zeile für Zeile. Beim Gesamtrabatt rechnen Sie zunächst alle Positionen zur Zwischensumme zusammen und ziehen den Rabatt erst danach in einer eigenen Zeile ab, bevor die Umsatzsteuer berechnet wird.
Beide Varianten sind rechtlich gleichwertig, solange der Betrag nachvollziehbar bleibt. Die Wahl hängt vom Anlass ab:
- Mengenrabatt auf einzelne Artikel: Positionsrabatt ist übersichtlicher, weil jede Zeile ihren eigenen Nachlass zeigt.
- Treuerabatt oder Sonderrabatt über den gesamten Auftrag: Gesamtrabatt ist schlanker, weil er nur eine zusätzliche Zeile braucht.
- Aktionsrabatt bei zeitlich begrenzten Sonderangeboten auf Rechnung: hier lohnt sich fast immer ein prozentualer Ausweis, weil Kunden die Ersparnis sofort erkennen.
Wichtig ist die Platzierung: Der Rabatt sollte optisch klar von den übrigen Positionen abgesetzt sein, etwa durch Fettdruck oder eine eigene Zeile mit der Bezeichnung „Rabatt“ oder „Nachlass“. Ein Kunde, der die Rechnung überfliegt, muss den Nachlass in Sekunden finden, sonst wirkt die gesamte Aufstellung unseriös.
Rabatt vom Netto berechnen: So wirkt sich das auf die Umsatzsteuer aus
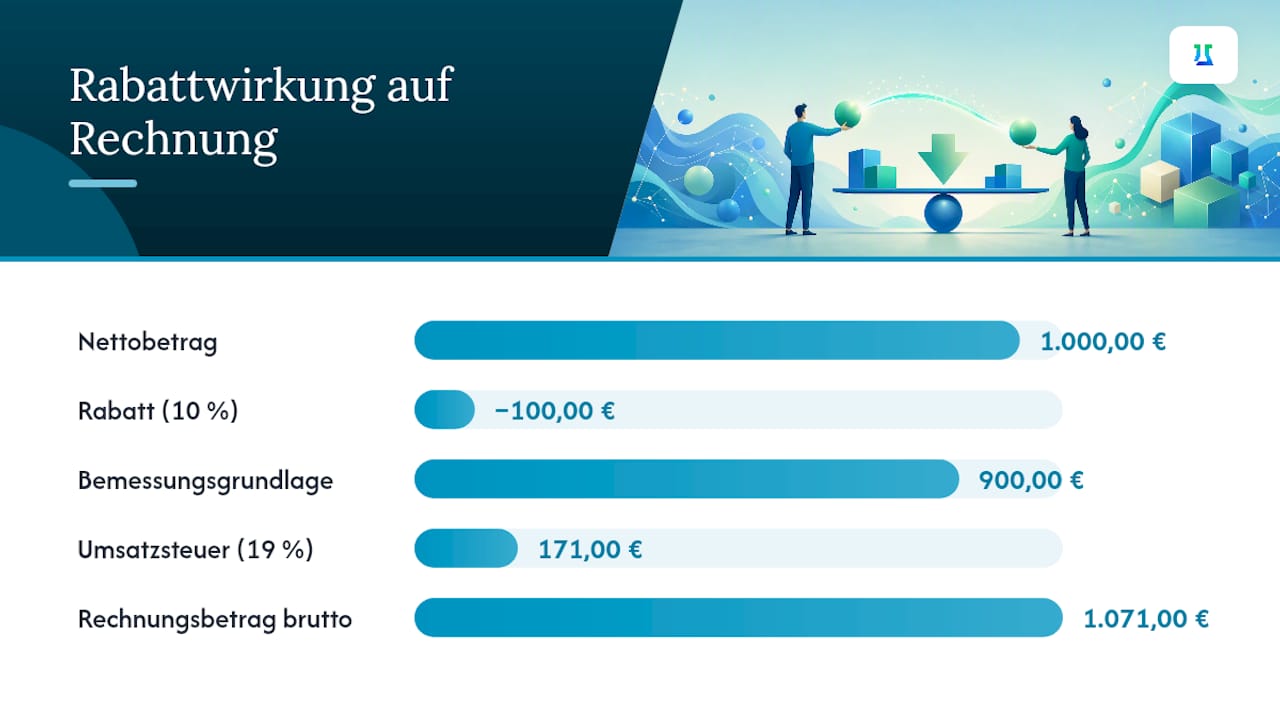
Die Grundregel klingt simpel, wird in der Praxis aber trotzdem oft falsch gemacht: Der Rabatt wird immer vom Nettobetrag abgezogen, nie vom Bruttobetrag. Das liegt daran, dass die Umsatzsteuer auf die tatsächliche Gegenleistung erhoben wird, und die sinkt durch den Rabatt.
Ein Rechenbeispiel macht das greifbar. Ein Malerbetrieb stellt eine Leistung über 1.000 € netto in Rechnung und gewährt einen Rabatt von 10 %:
- Nettobetrag: 1.000,00 €
- Rabatt (10 %): minus 100,00 €
- Zwischensumme nach Rabatt: 900,00 €
- Umsatzsteuer (19 % auf 900 €): 171,00 €
- Rechnungsbetrag brutto: 1.071,00 €
Ohne Rabattkorrektur hätte die Umsatzsteuer 190,00 € betragen (19 % auf 1.000 €). Die Differenz von 19,00 € ist genau der Steuervorteil, der durch die korrekte Reihenfolge entsteht, und den das Finanzamt bei einer Prüfung genauso sehen will.
Profi-Tipp: Rechnen Sie nie „brutto minus Rabattprozent“. Das verschiebt die Umsatzsteuer nach oben und macht die Rechnung angreifbar, selbst wenn der Endbetrag am Ende zufällig ähnlich aussieht.
Bei Rabattaktionen für Rechnungszahlung, etwa wenn ein Kunde sofort per Überweisung zahlt statt in Raten, gilt dieselbe Logik. Der Rabatt mindert die Bemessungsgrundlage, nicht die schon berechnete Steuer. Für die Dokumentation reicht in der Regel die Rechnung selbst, sofern der Rabatt dort sauber als eigene Position auftaucht. Bei größeren Beträgen empfiehlt sich zusätzlich eine schriftliche Notiz im Kundendossier, warum der Nachlass gewährt wurde.
Buchung in SKR03 und SKR04: Welche Konten Sie für Rabatte nutzen
Rabatte gehören buchhalterisch zu den Erlösschmälerungen, nicht zu den Betriebsausgaben. Das ist ein häufiger Denkfehler, der zu falschen Auswertungen in der Gewinnermittlung führt.
In der Praxis arbeiten die gängigen Kontenrahmen mit eigenen Erlösschmälerungskonten:
- SKR03: Konto 8730 „Erlösschmälerungen“ für gewährte Rabatte auf Warenlieferungen, teils differenziert nach Steuersatz.
- SKR04: Konto 4730 „Erlösschmälerungen“ mit vergleichbarer Funktion.
- Bei Dienstleistungen nutzen viele Kanzleien stattdessen ein spezifisches Erlöskonto mit Minderungsbuchung direkt gegen den Umsatzerlös.
Eine typische Buchung sieht so aus: Sie stellen 1.071,00 € brutto in Rechnung (siehe Rechenbeispiel oben), der Kunde zahlt aber nur 900,00 € netto plus 171,00 € Steuer, weil der Rabatt bereits in der Rechnung berücksichtigt wurde. Taucht der Rabatt erst nachträglich auf, etwa als Kulanz nach Reklamation, buchen Sie die Differenz separat auf das Erlösschmälerungskonto, gegen Bank oder Forderungen.
Bei nachträglichen Rabatten stellt sich eine zweite Frage: Gutschrift oder Rechnungskorrektur? Die Gutschrift ist in den meisten Fällen der klarere Weg, weil sie als eigenständiges Dokument die ursprüngliche Rechnung unangetastet lässt und die Minderung transparent nachvollziehbar macht. Eine Rechnungsberichtigung überschreibt dagegen das Original, was bei einer Prüfung mehr Erklärungsaufwand bedeutet. Wie Sie dabei konkret vorgehen, erklärt der Leitfaden zur Rechnungskorrektur und Gutschrift im Handwerk im Detail.
Was das Finanzamt bei Rabattvereinbarungen wirklich verlangt
§ 14 Abs. 4 Nr. 7 UStG verlangt, dass jede im Voraus vereinbarte Minderung des Entgelts auf der Rechnung erkennbar ist, sofern sie nicht bereits im Preis berücksichtigt wurde. Das betrifft sowohl feste Rabatte als auch Boni, die erst am Jahresende abgerechnet werden.
Die Frage, die viele Kleinunternehmer beschäftigt: Reicht ein allgemeiner Verweis auf eine bestehende Konditionsvereinbarung, oder muss jeder Rabatt einzeln aufgeschlüsselt werden? Die Antwort der Finanzverwaltung ist differenzierter, als man vermuten würde.
Ein allgemeiner Hinweis auf eine Rahmenvereinbarung in der Rechnung ist zulässig, wenn die Vereinbarung hinreichend genau bezeichnet ist und bei Bedarf ohne Zeitverzögerung vorgelegt werden kann.
So fasst es Haufe in der Kommentierung zu Entgeltminderungen zusammen. Praktisch heißt das:
- Die Rahmenvereinbarung muss schriftlich vorliegen, eine mündliche Absprache reicht nicht.
- Sie muss eindeutig benannt sein, etwa mit Datum und Aktenzeichen, nicht nur „laut unserer Vereinbarung“.
- Sie muss bei einer Prüfung sofort greifbar sein, ein Aktenordner im Keller, den niemand findet, zählt nicht.
Viele Betriebe unterschätzen genau diesen letzten Punkt. Eine Konditionsvereinbarung, die nur im Kopf des Chefs existiert oder in einer alten E-Mail verschollen ist, hilft im Ernstfall wenig.
Musterrechnung: So formulieren Sie Rabattzeilen richtig
Konkrete Formulierungen helfen mehr als abstrakte Regeln. Hier zwei Muster, die Sie direkt übernehmen können.
Muster 1: Positionsrabatt
- Fenstermontage, 3 Stück à 250,00 € = 750,00 €, Rabatt 10 % = minus 75,00 €, Position netto = 675,00 €
- Zubehör, 1 Posten = 120,00 €, kein Rabatt, Position netto = 120,00 €
- Zwischensumme netto: 795,00 €, zzgl. 19 % USt: 151,05 €, Rechnungsbetrag: 946,05 €
Muster 2: Gesamtrabatt
- Zwischensumme aller Positionen netto: 1.200,00 €
- Treuerabatt laut Konditionsvereinbarung vom 03.01.2026, Kundennummer 4471: minus 5 % = minus 60,00 €
- Nettobetrag nach Rabatt: 1.140,00 €, zzgl. 19 % USt: 216,60 €, Rechnungsbetrag: 1.356,60 €
Für den Verweis auf eine bestehende Vereinbarung eignet sich diese Formulierung: „Rabatt gemäß Rahmenvereinbarung vom [Datum], hinterlegt unter Kundennummer [Nummer].“ Bei einer nachträglichen Gutschrift reicht ein kurzer Satz wie: „Gutschrift zu Rechnung Nr. [Nummer] vom [Datum] wegen nachträglich vereinbartem Rabatt von [Betrag/Prozent].“
| Situation | Empfohlenes Vorgehen |
|---|---|
| Mengenrabatt bei mehreren Artikeln | Positionsrabatt, Zeile für Zeile |
| Treuerabatt über den Gesamtauftrag | Gesamtrabatt vor der Umsatzsteuer |
| Nachträglicher Rabatt nach Reklamation | Gutschrift statt Rechnungsberichtigung |
| Dauerhafte Kundenkondition | Schriftliche Rahmenvereinbarung mit Verweis auf Rechnung |
Was in der Praxis wirklich schiefgeht
Die häufigsten Fehler, die ich bei kleinen Betrieben sehe: Der Rabatt wird vom Brutto statt vom Netto abgezogen, oder die Konditionsvereinbarung existiert nur mündlich. Beides fällt spätestens bei einer Betriebsprüfung auf.
Was tatsächlich hilft: Rabattregeln direkt im Kundenstamm zu hinterlegen, statt sie bei jeder Rechnung neu im Kopf zu berechnen. Eine Rechnungsvorlage, die den Nachlass automatisch auf den Nettobetrag anwendet und die Konditionsvereinbarung dokumentiert, verhindert genau die Rechenfehler, die später zu Anfechtungen oder Rückfragen führen.
— Sandro Moebius
ServiceLab: Rabatte automatisch korrekt berechnen
Wer Rabatte manuell in Excel oder von Hand auf dem Rechnungsblock berechnet, produziert früher oder später einen Fehler in der Reihenfolge Netto, Rabatt, Steuer. Einige professionelle Lösungen übernehmen genau diesen Schritt automatisch: Kundenkonditionen werden im Kundenstamm hinterlegt, und jede neue Rechnung wendet den passenden Rabatt korrekt auf den Nettobetrag an, bevor die Umsatzsteuer berechnet wird.
Nach der digitalen Unterschrift des Kunden auf dem iPad erstellt die App die Rechnung automatisch, inklusive ZUGFeRD-konformer E-Rechnung für den direkten Versand per E-Mail. Wie Auftragserfassung und Rechnungsstellung dabei ineinandergreifen, zeigt die Seite zu Auftrag und Rechnung in einer App. Wer aktuell noch mit Papierzetteln oder losen Tabellen arbeitet, testet ServiceLab am einfachsten direkt über Applaboratory und prüft, ob die automatische Rabattberechnung den eigenen Rechnungsalltag entlastet.
Quellen
- Meyer-Köring — Meldung zu Entgeltminderungen / Rechnungsangaben
- Haufe — Rechnungen: Entgeltminderungen durch Rabatt- oder Bonusvereinbarungen
- Flatpay — Rabatt auf Rechnung ausweisen – so geht’s einfach, transparent und richtig
- Billomat — Rabatt: Berechnung, Buchung & mehr