
Ja, die rollierende Inventur ist zulässig, und für viele Kleinbetriebe ist sie sogar die praktikablere Wahl gegenüber der klassischen Stichtagsinventur. Voraussetzung ist eine lückenlose Lagerbuchführung mit belegmäßigem Nachweis jeder Bewegung. Ohne diese Disziplin wird die Methode zum Risiko bei der nächsten Betriebsprüfung.
Ob sich das Verfahren für Ihren Betrieb eignet, hängt von vier Faktoren ab:
- Lagerstruktur: Überschaubare, stabile Sortimente lassen sich einfacher rollierend erfassen als hochvolatile Lager.
- Belegdisziplin: Jede Ein- und Auslagerung muss dokumentiert sein, sonst bricht die Beweiskette.
- Warenart: Verderbliche oder stark schwundanfällige Güter sind ungeeignet.
- IT-Unterstützung: Ohne digitales Lagerbuch wird die laufende Fortschreibung schnell zur Fleißarbeit.
Eine Pflicht bleibt bestehen: Mindestens einmal jährlich muss jede Position körperlich gezählt werden. Wie Sie das rechtssicher organisieren, lesen Sie in den folgenden Abschnitten.
Wichtige Erkenntnisse
Die rollierende Inventur ist nach § 241 Abs. 2 HGB zulässig, wenn Lagerbuchführung, Belegnachweis und die jährliche körperliche Aufnahme lückenlos organisiert sind.
| Thema | Details |
|---|---|
| Rechtliche Grundlage | § 241 Abs. 2 HGB erlaubt den Verzicht auf die Stichtagszählung bei verlässlicher Bestandsfortschreibung. |
| Jährliche Pflichtzählung | Jede Position muss mindestens einmal im Jahr körperlich erfasst werden. |
| Ausschlusskriterien | Unkontrollierbarer Schwund und besonders wertvolle Einzelgüter eignen sich nicht für die Methode. |
| Prozessdisziplin entscheidet | Stammdatenqualität und dokumentierte Verantwortlichkeiten bestimmen, ob die Umsetzung standhält. |
| Digitale Unterstützung | Tools wie ServiceLab verbinden mobile Zählung, Lagerbuch und Belegsicherung in einem System. |
Inhaltsverzeichnis
- Was ist die rollierende Inventur und welche gesetzlichen Grundlagen gelten?
- Praktische Voraussetzungen: Was Buchführung und Prozesse leisten müssen
- Vor- und Nachteile der rollierenden Inventur
- Stichtagsinventur oder rollierende Inventur: Was passt zu Ihrem Betrieb?
- So führen Sie die rollierende Inventur Schritt für Schritt ein
- Wann ist die rollierende Inventur unzulässig oder riskant?
- Digitale Umsetzung: Software, Datenqualität und Prozesskontrolle
- Digitale Werkzeuge für Lagerbuch und Zählprotokolle
- Quellen
Was ist die rollierende Inventur und welche gesetzlichen Grundlagen gelten?
Die rollierende Inventur, auch permanente Inventur genannt, verteilt die körperliche Bestandsaufnahme über das ganze Geschäftsjahr statt sie an einem einzigen Stichtag zu bündeln. Jede Warengruppe wird zu einem eigenen Termin gezählt, meist dann, wenn gerade wenig Umsatz mit ihr läuft. Zum Bilanzstichtag übernehmen Sie einfach die fortgeschriebenen Buchwerte aus dem Lagerbuch, nicht das Ergebnis einer erneuten Vollzählung.
Rechtlich abgesichert ist das Verfahren über § 241 Abs. 2 HGB. Die Vorschrift erlaubt den Verzicht auf die jährliche Stichtagszählung, wenn Art, Menge und Wert der Bestände auch ohne sie zuverlässig feststellbar sind. Ergänzend konkretisieren die Einkommensteuerrichtlinien, unter welchen Bedingungen die Finanzverwaltung das Verfahren steuerlich anerkennt.
Bei Anlagevermögen reicht laut den steuerlichen R-Hinweisen oft eine körperliche Kontrolle im Abstand von zwei bis drei Jahren statt jährlicher Zählung. Für Vorräte gilt das nicht: Hier bleibt die jährliche Erfassung Pflicht.
Zulässig ist die Methode nur unter klaren Bedingungen:
- Ordnungsgemäße, lückenlose Lagerbuchführung
- Nachvollziehbare Dokumentation jeder körperlichen Teilaufnahme im Jahresverlauf
- Kein unkontrollierbarer Schwund und keine besonders wertvollen Einzelgüter im Bestand
Diese Ausnahmen behandeln wir später ausführlicher.
Praktische Voraussetzungen: Was Buchführung und Prozesse leisten müssen
Die Bestandsaufnahme steht und fällt mit der Qualität Ihrer Lagerbuchführung. Sie muss jede Bewegung tagesgenau erfassen, nicht nur wöchentliche Sammelbuchungen.
Folgende Punkte gehören auf jede Checkliste vor dem Start:
- Lückenlose Bewegungsdaten: Jeder Zu- und Abgang mit Datum, Artikel, Menge und Beleg.
- Eindeutige Artikelkennzeichnung: Barcode oder Artikelnummer, damit Zählungen keine Verwechslungen produzieren.
- Benannte Verantwortliche: Wer zählt, wer bucht die Differenz, wer prüft – diese Rollen müssen getrennt sein.
- Zählbelege mit Unterschrift und Datum: Ohne Unterschrift ist ein Zählprotokoll im Zweifel wertlos.
- Mindestens eine physische Vollerfassung pro Jahr: Jede Position muss einmal jährlich tatsächlich gezählt werden, nicht nur buchmäßig fortgeschrieben.
Erfolgsentscheidend ist laut Invoify vor allem die Stammdatenqualität. Wenn Artikelnummern uneinheitlich gepflegt sind oder Lagerorte nicht sauber zugeordnet werden, produziert selbst das beste Buchführungssystem Differenzen, die sich später kaum aufklären lassen.
Profi-Tipp: Führen Sie Pflichtfelder für Artikelnummer und Lagerort ein, bevor Sie mit der rollierenden Zählung starten. Ein sauberer Barcode-Standard spart Ihnen später Stunden bei der Differenzklärung.
Vor- und Nachteile der rollierenden Inventur
Der größte Vorteil liegt in der Betriebsruhe: Statt den Laden oder die Werkstatt für einen kompletten Zähltag zu schließen, verteilen Sie den Aufwand auf viele kleine Einheiten. Das entlastet Ihr Personal gleichmäßiger und deckt Fehler früher auf, weil Sie nicht erst am Jahresende merken, dass eine Warengruppe systematisch abweicht.
Die Kehrseite ist der Dokumentationsaufwand. Jede Bewegung muss laufend erfasst werden, und das funktioniert nur, wenn die Stammdaten stimmen. Rechnungswesen-Portal beschreibt genau diesen Trade-off: weniger Betriebsunterbrechung gegen mehr laufende Sorgfaltspflicht.
Ein Warnsignal für Betriebsprüfer: häufige, unerklärte Differenzen zwischen Buch- und Zählbestand. Wer hier keine dokumentierte Ursachenklärung vorweisen kann, riskiert, dass die gesamte Methode infrage gestellt wird.
Stichtagsinventur oder rollierende Inventur: Was passt zu Ihrem Betrieb?
Kleine Lager mit stabilen, gut identifizierbaren Artikeln eignen sich meist gut für die rollierende Variante. Große Schwankungen im Sortiment oder viele Saisonartikel sprechen eher für die klassische Stichtagszählung, wenigstens in der Übergangsphase.
| Kriterium | Stichtagsinventur | Rollierende Inventur |
|---|---|---|
| Betriebsunterbrechung | Hoch, meist ein bis zwei Tage Vollstopp | Gering, Zählung läuft parallel zum Betrieb |
| Personalaufwand | Konzentriert an wenigen Tagen | Verteilt über das ganze Jahr |
| Dokumentationsbedarf | Überschaubar, punktuell | Hoch, laufend und lückenlos |
| Risiko bei Schwund/Verderb | Gering, da Momentaufnahme | Höher, wenn Bewegungen nicht sauber erfasst werden |
| IT-Anforderungen | Gering | Digitales Lagerbuch fast zwingend |
Als Faustregel gilt: Kleines Lager, stabile Artikel, saubere Belegführung – dann spricht viel für die rollierende Methode. Hochwertige Einzelstücke oder schwer kontrollierbarer Schwund gehören dagegen zur Stichtagszählung.
So führen Sie die rollierende Inventur Schritt für Schritt ein
- Sortiment in Zählpakete aufteilen. Gruppieren Sie Artikel nach Warengruppe oder Lagerort, sodass jedes Paket in wenigen Stunden zählbar ist.
- Lagerbuch aufsetzen oder digitalisieren. Ohne laufende, tagesgenaue Erfassung funktioniert das Verfahren nicht.
- Pilotbereich auswählen. Starten Sie mit ein bis zwei Warengruppen, idealerweise solchen mit wenig Bewegung.
- Team schulen. Zähler, Buchende und Prüfende müssen ihre Rollen kennen, inklusive Vier-Augen-Prinzip bei Differenzen.
- Rollout auf das gesamte Sortiment. Je nach Größe dauert das ein bis drei Monate.
- Jährliche Abschlusskontrolle. Am Jahresende prüfen Sie, ob wirklich jede Position mindestens einmal körperlich erfasst wurde.
Für den Pilotbereich sollten Sie zwei bis vier Wochen einplanen, bevor Sie in den vollen Rollout gehen. Differenzen klären Sie idealerweise sofort und dokumentiert, nicht erst gesammelt am Jahresende.
Wann ist die rollierende Inventur unzulässig oder riskant?
Nicht jedes Sortiment eignet sich für dieses Verfahren. Besonders wertvolle Einzelgüter, etwa Schmuck oder hochpreisige Maschinenteile, verlangen wegen ihres Werts oft eine strengere, punktuelle Kontrolle. Auch Waren mit unkontrollierbarem Schwund, etwa durch Verdunstung oder Verderb, sind laut Gabler Wirtschaftslexikon steuerlich problematisch, außer der Schwund lässt sich durch verlässliche Erfahrungssätze schätzen.
Bei einer Betriebsprüfung verlangen Prüfer typischerweise: das komplette Lagerjournal, alle Zählbelege mit Unterschrift, den Inventurplan für das Jahr und eine nachvollziehbare Historie der Differenzbuchungen.
Häufige, unerklärte Differenzen sind das klarste Warnsignal für Prüfer. Die Gegenmaßnahme ist einfach: engere Zählintervalle für auffällige Warengruppen und ein Vier-Augen-Prinzip bei jeder Korrekturbuchung.
Digitale Umsetzung: Software, Datenqualität und Prozesskontrolle
Ein Warenwirtschaftssystem, das rollierende Inventur wirklich unterstützt, braucht ein Lagerbuch mit Zeitstempel, digitale Zählprotokolle, Versionssicherung für nachträgliche Korrekturen und klare Rollen und Rechte für Zähler, Buchhaltung und Prüfung. Mobile Zählung per Tablet oder Barcode-Scanner beschleunigt den Prozess erheblich und reduziert Übertragungsfehler gegenüber Papierlisten.
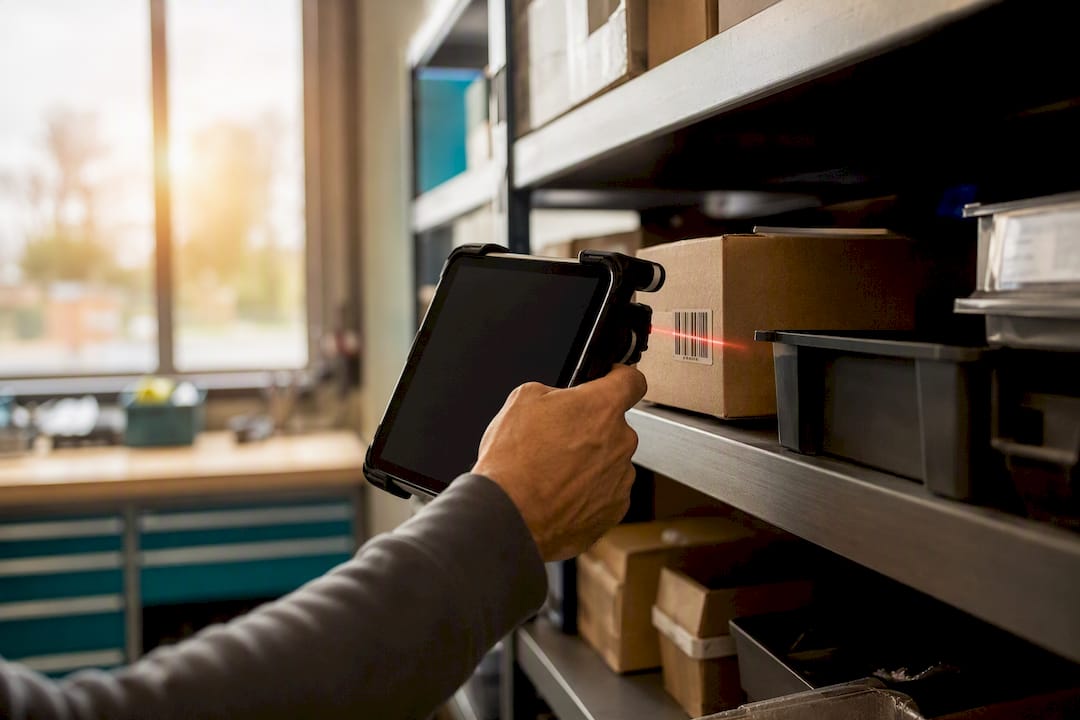
Sinnvolle Praxisregeln: Pflichtfelder für jede Buchung, ein sichtbarer Zählplan-Status pro Warengruppe und eine automatische Fortschreibung der Werte bis zum Bilanzstichtag. Prüfprotokolle sollten direkt mit den zugehörigen Belegen verknüpft sein, damit bei einer Prüfung nichts mühsam zusammengesucht werden muss.
Profi-Tipp: Digitalisieren Sie nicht das gesamte Lager auf einmal. Starten Sie mit ein bis zwei Warengruppen, sammeln Sie Erfahrung mit Zählprotokollen und Differenzklärung, und rollen Sie das System erst danach aus.
Persönliche Perspektive
Ich habe bei kleinen Dienstleistern immer wieder gesehen: Rechtssicherheit und Praxistauglichkeit schließen sich nicht aus. Wer Stammdaten pflegt und Verantwortlichkeiten klar trennt, gewinnt Zeit statt Bürokratie.
Digitale Werkzeuge für Lagerbuch und Zählprotokolle
Eine App, die rollierende Inventur wirklich erleichtert, muss mobile Zählung, ein digitales Lagerbuch, versionssichere Zählprotokolle und eine Unterschriftsfunktion für Serviceberichte in einem System vereinen.
Genau hier setzt ServiceLab an: die App erfasst Bestandsbewegungen direkt bei der Auftragsabwicklung, sichert Zählbelege mit Zeitstempel und speichert alles DSGVO-konform, auch offline auf dem iPad. Für Handwerksbetriebe und kleine Dienstleister mit einem bis fünfzehn Mitarbeitern bedeutet das: keine doppelte Datenerfassung zwischen Auftrag, Lager und Rechnung mehr. Dieser Leitfaden bleibt unabhängig, prüfen Sie also ruhig mehrere Lösungen. Für Betriebe, die Lagerverwaltung direkt mit Auftrags- und Rechnungsprozessen verbinden wollen, ist ServiceLab jedoch eine naheliegende, schnell einsetzbare Option. Schauen Sie sich Servicelab an und starten Sie unverbindlich mit dem kostenlosen Einstieg.
Quellen
- Inventur / 3.3 Permanente Inventur | Haufe
- laufende Inventur • Definition - Gabler Wirtschaftslexikon
- Permanente Inventur - ein Inventurverfahren
- Permanente Inventur: Voraussetzungen & Ablauf | Invoify
Bei Unsicherheiten zur konkreten Umsetzung in Ihrem Betrieb lohnt sich zusätzlich eine steuerliche Beratung.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.