
Für Handwerker gilt: Rechnungen über 250 € müssen die Pflichtangaben nach § 14 UStG enthalten, sonst verliert der Kunde den Vorsteuerabzug. Dazu zählen unter anderem Name und Anschrift beider Parteien, Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer, das Leistungsdatum und der ausgewiesene Steuerbetrag. Seit 2025 kommt für Geschäftskunden zusätzlich die E-Rechnungspflicht ins Spiel. Wer eine Pflichtangabe vergisst, riskiert nicht nur Ärger beim Finanzamt, sondern auch verärgerte Kunden, die ihre Vorsteuer nicht geltend machen können.
Kurz gesagt:
- Bei Rechnungen über 250 € müssen vollständige Angaben wie Name, Anschrift, Steuernummer oder USt-IdNr. sowie Leistungsdaten enthalten sein, um den Vorsteuerabzug zu sichern.
- Das Ausstellungsdatum, die fortlaufende Rechnungsnummer und eine detaillierte Leistungsbeschreibung sind gesetzlich verpflichtend, um Rechnungsfehler zu vermeiden.
- Für Kleinbetragsrechnungen bis 250 € genügt eine verkürzte Angabe, bei Grundstücksleistungen besteht eine spezielle Frist von sechs Monaten nach Fertigstellung.
- Seit 2025 gilt die E-Rechnungspflicht im B2B-Bereich in strukturierten Datenformaten wie ZUGFeRD, um maschinenlesbare Pflichtangaben sicherzustellen.
- Die Einhaltung der GoBD-Standards für Nummernkreise, Archivierung und Fristen erleichtert die Betriebsprüfung erheblich und verhindert Regelverstöße.
Inhaltsverzeichnis
- Praktische Checkliste: Pflichtangaben auf Handwerkerrechnungen
- Pflichtangaben einzeln erklärt: Formulierungen und typische Fehler
- Sonderfälle: Kleinunternehmer, Kleinbetrag und Grundstücksleistungen
- E-Rechnungspflicht im Handwerk: Zeitplan und Umsetzung
- GoBD, Nummernkreise und Aufbewahrungsfristen im Detail
- So vermeiden Handwerksbetriebe die häufigsten Rechnungsfehler
- Warum saubere Rechnungen den Betriebsalltag erleichtern
- Wie ServiceLab Rechnungspflichten im Handwerk automatisiert
- Quellen
- FAQ
Praktische Checkliste: Pflichtangaben auf Handwerkerrechnungen
Bevor eine Rechnung das Haus verlässt, lohnt sich der Blick auf eine feste Prüfreihenfolge. Die folgenden Punkte gelten für jede Rechnung über 250 €, wie es § 14 Abs. 4 UStG vorschreibt:
- Vollständiger Name und Anschrift des leistenden Unternehmens sowie des Kunden
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Ausstellers
- Ausstellungsdatum der Rechnung
- Fortlaufende, einmalig vergebene Rechnungsnummer
- Menge und Art der gelieferten Ware oder Umfang und Art der Leistung
- Zeitpunkt der Lieferung oder Leistung (auch bei Vorauszahlungen relevant)
- Nach Steuersätzen aufgeschlüsseltes Entgelt sowie vereinbarte Minderungen wie Skonto oder Rabatt
- Anzuwendender Steuersatz und der darauf entfallende Steuerbetrag, oder ein Hinweis auf eine Steuerbefreiung
Bei Kleinbetragsrechnungen bis 250 € reicht eine verkürzte Version: Name und Anschrift des Ausstellers, Ausstellungsdatum, Leistungsbeschreibung sowie Entgelt und Steuersatz genügen dann. Rechnungsnummer und Kundendaten entfallen.
Profi-Tipp: Legen Sie sich für wiederkehrende Leistungen Standardtexte an, etwa für Wartungsarbeiten oder Reparaturen. Das spart Zeit und verhindert, dass eine schwammige Leistungsbeschreibung wie „diverse Arbeiten“ später vom Finanzamt beanstandet wird.
Pflichtangaben einzeln erklärt: Formulierungen und typische Fehler
Jede Pflichtangabe klingt auf dem Papier simpel. In der Praxis schleichen sich trotzdem immer wieder dieselben Fehler ein, weil Handwerker unter Zeitdruck arbeiten und Rechnungen oft nebenbei schreiben.
Name und Anschrift. Ein Postfach allein reicht nicht aus, die ladungsfähige Anschrift muss drauf. Bei einer GmbH gehört die vollständige Firmenbezeichnung inklusive Rechtsformzusatz auf die Rechnung, ein „c/o“-Vermerk ist nur als Zusatz zulässig, nie als alleinige Adresse.
Steuernummer vs. USt-IdNr. Für rein innerdeutsche Geschäfte reicht die Steuernummer aus dem Finanzamt. Wer regelmäßig mit Kunden im EU-Ausland arbeitet, sollte sich beim Bundeszentralamt für Steuern eine USt-IdNr. beantragen, die Bearbeitung dauert meist wenige Tage.
Ausstellungsdatum vs. Leistungsdatum. Beide Daten können identisch sein, müssen es aber nicht. Formulierungsbeispiel: „Leistungsdatum: 14.01.2026“ oder bei Bauleistungen „Leistungszeitraum: 05.01.2026 bis 14.01.2026“. Fehlt diese Angabe komplett, gilt die Rechnung als unvollständig.
Fortlaufende Rechnungsnummer. Der Nummernkreis soll nachvollziehbar und einmalig sein, darf aber durchaus Buchstaben und Jahreszahlen enthalten, etwa „RE-2026-0142“. Wichtig ist, dass keine Nummer doppelt vergeben wird und Lücken erklärbar bleiben, etwa durch stornierte Rechnungen.
Leistungsbeschreibung. Statt „Renovierungsarbeiten“ schreiben Sie besser: „Austausch Badezimmerarmatur inkl. Dichtungsmaterial, Wohnung 3. OG links“ oder „Installation Heizkörperthermostat, 4 Stück, inkl. Entlüftung der Anlage“. Konkrete Formulierungen erleichtern spätere Prüfungen erheblich.
Entgeltaufstellung. Bei gemischten Leistungen mit unterschiedlichen Steuersätzen müssen Sie die Beträge getrennt ausweisen, etwa 850,00 € netto zu 19 % Steuersatz mit 161,50 € Umsatzsteuer. Ein pauschaler Gesamtbetrag ohne Aufschlüsselung genügt nicht.
Rabatte, Skonto und Anzahlungen. Ein Skontohinweis wie „2 % Skonto bei Zahlung innerhalb von 10 Tagen“ gehört direkt in die Rechnung, nicht in eine separate Mail. Anzahlungen müssen als solche kenntlich gemacht und von der Restsumme klar abgegrenzt werden.
Sonderfälle: Kleinunternehmer, Kleinbetrag und Grundstücksleistungen
Nicht jede Rechnung folgt dem vollen Standard. Drei Sonderfälle betreffen Handwerksbetriebe besonders häufig.
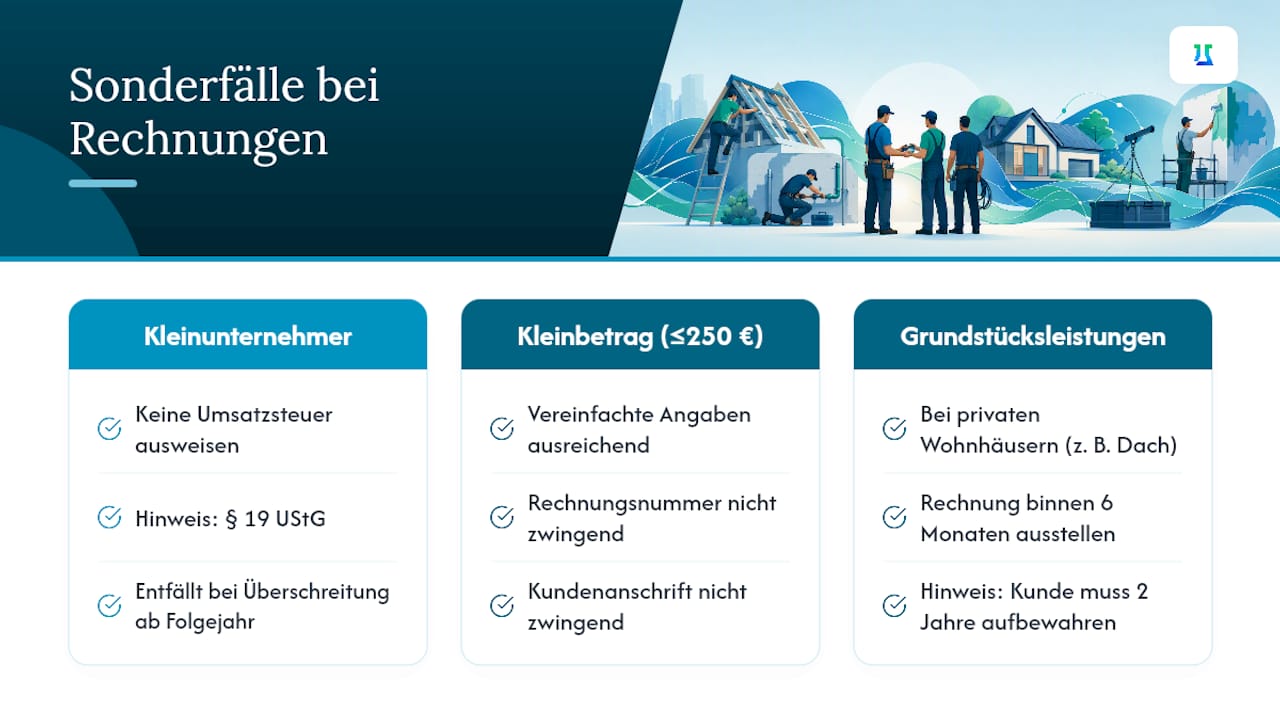
Kleinunternehmerregelung nach § 19 UStG. Wer die Kleinunternehmerregelung nutzt, weist keine Umsatzsteuer aus. Trotzdem sollte ein Hinweistext auf der Rechnung stehen, etwa „Kein Steuerausweis aufgrund der Anwendung der Kleinunternehmerregelung gemäß § 19 UStG“. Die IHK Berlin empfiehlt diesen Zusatz ausdrücklich, weil ohne Hinweis häufig Rückfragen und Zahlungsverzögerungen entstehen. Wird die Umsatzgrenze überschritten, entfällt die Regelung ab dem Folgejahr, und die Umsatzsteuer muss regulär ausgewiesen werden.
Kleinbetragsrechnung bis 250 €. Hier gelten die vereinfachten Angaben aus der Checkliste oben, Rechnungsnummer und Kundenanschrift sind nicht zwingend erforderlich.
Leistungen im Zusammenhang mit einem Grundstück. Bei Arbeiten an privaten Wohnhäusern, etwa Dacharbeiten oder Heizungsinstallationen, muss die Rechnung innerhalb von sechs Monaten nach Fertigstellung ausgestellt werden. Zusätzlich gehört ein Hinweis auf die Rechnung, dass der private Kunde die Rechnung zwei Jahre lang aufbewahren muss, dies dient der Bekämpfung von Schwarzarbeit im Baugewerbe.
E-Rechnungspflicht im Handwerk: Zeitplan und Umsetzung
Seit dem 1. Januar 2025 muss jedes Unternehmen im B2B-Bereich in Deutschland grundsätzlich in der Lage sein, elektronische Rechnungen im strukturierten Format zu empfangen. Die Versandpflicht folgt gestaffelt: Unternehmen mit einem hohen Vorjahresumsatz müssen gestaffelt ab 2027 bzw. 2028 E-Rechnungen versenden, ab 2028 gilt die Pflicht für alle Unternehmen.
Betroffen sind reine Inlandsgeschäfte zwischen Unternehmen. Ausnahmen bestehen für Kleinbetragsrechnungen, für bestimmte steuerbefreite Umsätze und für Rechnungen an Privatkunden, die weiterhin klassisch per Papier oder PDF gestellt werden dürfen.
Eine E-Rechnung ist mehr als ein PDF-Anhang. Gemeint ist ein strukturiertes Datenformat wie ZUGFeRD oder XRechnung, das alle Pflichtangaben maschinenlesbar enthält. Ein reines PDF ohne eingebettete Datenstruktur erfüllt die Anforderung nicht mehr, auch wenn es optisch wie eine Rechnung aussieht.
Für die Umsetzung im Betrieb helfen wenige, aber klare Schritte:
- Prüfen, ob die eigene Buchhaltungs- oder Rechnungssoftware ZUGFeRD-Dateien empfangen und archivieren kann
- Kunden aktiv fragen, welches Format sie bevorzugen, bevor die Pflicht 2027 oder 2028 greift
- Eingehende E-Rechnungen GoBD-konform und unveränderbar archivieren, nicht nur ausdrucken
Mehr zu den genauen Übergangsfristen und Ausnahmen finden Sie im Beitrag zur E-Rechnungspflicht 2026.
GoBD, Nummernkreise und Aufbewahrungsfristen im Detail
Eine formal korrekte Rechnung braucht mehr als die richtigen Angaben, sie muss auch den GoBD-Grundsätzen genügen. Drei Punkte sind für Handwerksbetriebe besonders relevant:
- Nummernkreise sauber führen. Der Rechnungsnummernkreis muss fortlaufend und nachvollziehbar sein. Bei mehreren Standorten oder Mitarbeitern, die Rechnungen schreiben, empfiehlt sich ein System mit Präfix pro Standort, etwa „KR-2026-001“ für Krefeld. Lücken im Nummernkreis, etwa durch stornierte Aufträge, sollten dokumentiert werden, damit sie bei einer Betriebsprüfung erklärbar bleiben.
- GoBD-konforme Archivierung sicherstellen. Die GoBD verlangen Nachvollziehbarkeit, Unveränderbarkeit und eine Verfahrensdokumentation, die beschreibt, wie Rechnungen erstellt, geprüft und gespeichert werden. Eine Excel-Tabelle, in der Beträge nachträglich verändert werden können, erfüllt diese Anforderung nicht.
- Aufbewahrungsfristen einhalten. Rechnungen müssen in der Regel acht Jahre aufbewahrt werden. Bei Grundstücksleistungen an Privatpersonen kommt die zweijährige Aufbewahrungspflicht des Kunden als zusätzlicher Hinweis auf der Rechnung hinzu. Nach § 14a UStG muss die Rechnung grundsätzlich innerhalb von sechs Monaten nach Ausführung der Leistung gestellt werden, Ausnahmen betreffen vor allem längerfristige Bauprojekte mit Teilabnahmen.
Profi-Tipp: Dokumentieren Sie Ihr Nummernvergabe-Verfahren einmal schriftlich, auch wenn es nur zwei Sätze sind. Bei einer Betriebsprüfung fragt der Prüfer oft genau danach, und eine knappe Verfahrensdokumentation erspart langwierige Erklärungen.
So vermeiden Handwerksbetriebe die häufigsten Rechnungsfehler
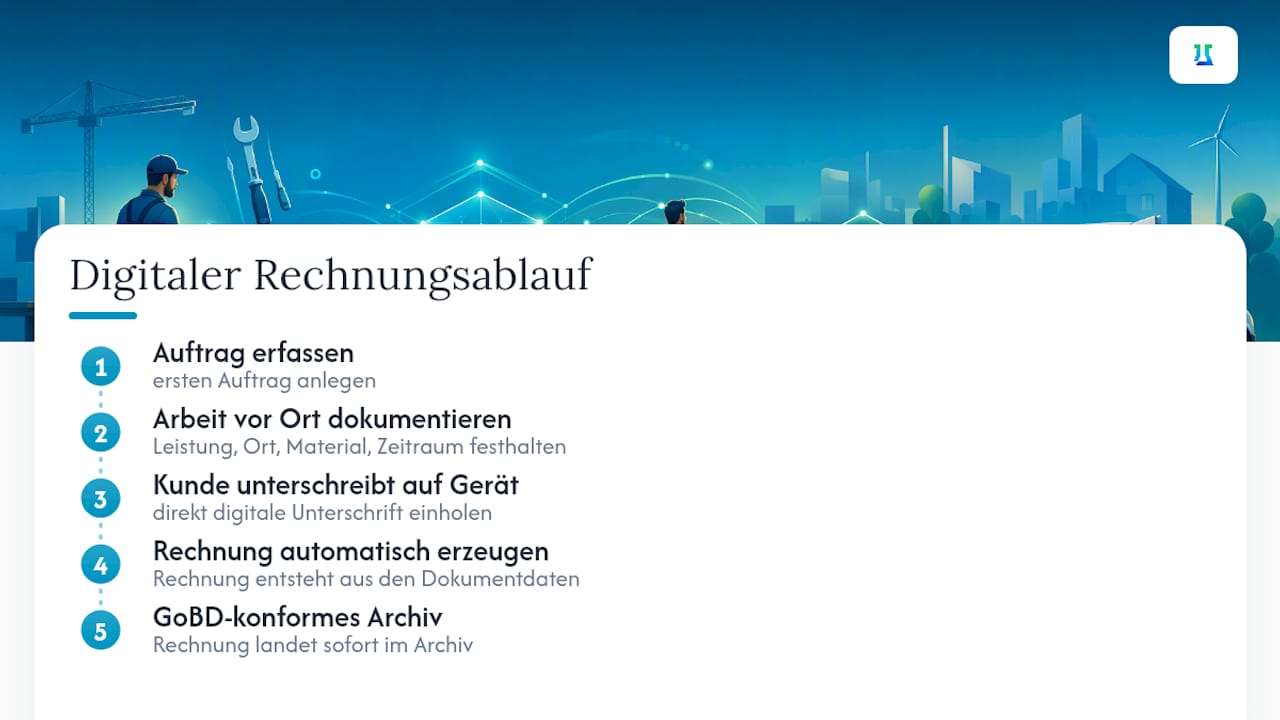
Ein bewährter Ablauf sieht so aus: Auftrag erfassen, Arbeit vor Ort dokumentieren, Kunde lässt direkt auf dem Gerät unterschreiben, die Rechnung entsteht automatisch daraus, und sie landet sofort im GoBD-konformen Archiv. Fünf Schritte, kein manueller Bruch dazwischen.
Für die Leistungsbeschreibung hat sich ein Muster bewährt, das Finanzämter in der Regel akzeptieren: Tätigkeit, Ort der Ausführung, verwendetes Material, Zeitraum. Also nicht „Reparatur“, sondern „Reparatur Warmwasserboiler, Küche EG, inkl. Dichtungssatz, ausgeführt am 12.01.2026“.
Manuelle Rechnungsnummern führen bei wachsenden Betrieben nachweislich häufiger zu Lücken, etwa wenn mehrere Mitarbeiter parallel Rechnungen schreiben oder ein Notizzettel verloren geht. Software mit automatischer Nummernvergabe verhindert genau dieses Risiko, weil jede Nummer nur einmal erzeugt wird. Details zu den gesetzlichen Anforderungen an Nummernkreise finden Sie im Beitrag zu Rechnungsnummern im Handwerk, Hinweise zur korrekten Korrektur fehlerhafter Rechnungen im Artikel zur Rechnungskorrektur.
Warum saubere Rechnungen den Betriebsalltag erleichtern
In Gesprächen mit Handwerksbetrieben zeigt sich ein wiederkehrendes Muster: Die Rechnung ist oft der letzte Schritt eines Auftrags, wird aber unter Zeitdruck oder am Küchentisch abends erledigt. Genau dort entstehen die Fehler, keine fehlende Rechtskenntnis, sondern schlicht ein hastig getippter Text ohne Leistungszeitraum.
Wer die Rechnungsstellung direkt an die Auftragsdokumentation koppelt, spart sich doppelte Arbeit und reduziert Rückfragen von Kunden erheblich. Weniger Prüfungsaufwand, schnellere Zahlungseingänge, entspanntere Kundenbeziehungen, das ist am Ende der eigentliche Gewinn sauberer Rechnungen, nicht nur die Vermeidung von Bußgeldern.
— Sandro Moebius
Wie ServiceLab Rechnungspflichten im Handwerk automatisiert
Es gibt praktische Alternativen zum manuellen Rechnungsschreiben am Küchentisch: Einige Apps verbinden Auftragserfassung, Kundenunterschrift und Rechnungserstellung in einem einzigen Ablauf auf dem iPad.
Sobald der Kunde vor Ort digital unterschreibt, erstellt die App in der Regel automatisch eine Rechnung mit einer fortlaufenden Nummer, allen Pflichtangaben nach § 14 UStG und optional als ZUGFeRD-konforme E-Rechnung, passend zu den seit 2025 geltenden Anforderungen. Material- und Arbeitskosten lassen sich dabei sauber getrennt ausweisen, und die Archivierung erfolgt in der Regel GoBD-konform. Für Betriebe, die zusätzlich ihre internen Prozesse rund um Nummernvergabe und Dokumentation absichern wollen, bietet sich ergänzend der Blick auf spezialisierte Anbieter wie Venthra an, die sich auf GoBD-konforme Workflows fokussieren. Wer sehen möchte, wie sich Auftrag und Rechnung in einer App abbilden lassen, findet auf der Produktseite zu Auftrag und Rechnung eine konkrete Übersicht, und kann sich direkt auf Applaboratory für einen kostenlosen Test anmelden.
Quellen
Für die rechtliche Absicherung lohnt sich der direkte Blick in offizielle Quellen: Die Checkliste des Finanzamts NRW listet alle Pflichtangaben amtlich auf, der ZDH-Ratgeber der Handwerkskammer Karlsruhe erklärt Sonderfälle wie Reverse-Charge und Grundstücksleistungen. Zur Umstellung auf E-Rechnungen als Kleinunternehmer hilft der Praxisleitfaden für Kleinunternehmen.
- Was muss eine Handwerkerrechnung enthalten? – Pflichtangaben 2026
- Ordnungsgemäße Rechnungen
- Anforderungen an Rechnungen (HWK/ZDH‑Ratgeber)
FAQ
Welche Pflichtangaben muss eine Handwerkerrechnung enthalten?
Pflicht sind Name und Anschrift beider Parteien, Steuernummer oder USt-IdNr., Ausstellungsdatum, fortlaufende Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt sowie Entgelt, Steuersatz und Steuerbetrag getrennt ausgewiesen.
Welche Angaben auf einer Rechnung sind gesetzlich verpflichtet?
§ 14 Abs. 4 UStG schreibt für Rechnungen über 250 € neun konkrete Angaben vor, darunter die fortlaufende Rechnungsnummer und die Aufschlüsselung nach Steuersätzen. Fehlt eine davon, kann der Kunde keine Vorsteuer geltend machen.
Welche 10 Bestandteile einer Rechnung sind Pflicht?
Je nach Zählweise kommen zu den neun Kernpunkten aus § 14 UStG oft noch Hinweise zu Skonto oder Rabatten hinzu, sowie bei Grundstücksleistungen der Hinweis auf die zweijährige Aufbewahrungspflicht des Kunden.
Welche Pflichtangaben müssen auf einer Rechnung nach § 14 UStG stehen?
Neben Name, Anschrift und Steuernummer verlangt § 14 UStG das Ausstellungsdatum, die Rechnungsnummer, Art und Umfang der Leistung, den Leistungszeitpunkt sowie Entgelt und Steuerbetrag nach Steuersätzen aufgeschlüsselt.
Was kostet ServiceLab von AppLaboratory?
Aktuelle Preise und Tarife für ServiceLab finden Sie direkt auf Applaboratory, inklusive der Möglichkeit, die App zunächst kostenlos zu testen.